
En la historia militar, existe una diferencia abismal entre una retirada táctica y una huida caótica. Las legiones romanas perfeccionaron el receptus, una maniobra organizada en la que las tropas, ante una presión insostenible del enemigo, retrocedían ordenadamente para protegerse tras sus fortificaciones, reorganizar sus filas y volver a presentar batalla en un terreno más favorable. Por el contrario, la huida desorganizada (fuga) solía terminar en la aniquilación total de las fuerzas.
En el mundo de los negocios, el tejido empresarial se enfrenta a sus propias batallas campales. Cuando surgen tensiones de liquidez o crisis estructurales que amenazan la viabilidad, el órgano de administración se encuentra ante su particular campo de batalla. Un proceso de reestructuración no es una derrota; es el equivalente empresarial a esa retirada táctica.
El éxito de este proceso exige que los movimientos financieros y legales estén perfectamente sincronizados. Ya hablemos de una pyme industrial, de la filial española de un grupo internacional, de una empresa participada por un family office o de la filial de un holding, comprender verdaderamente lo que implica un proceso de reestructuración en España es imprescindible. Este documento detalla exhaustivamente cada fase, herramienta y riesgo, alejando el foco de la superficialidad para entender los engranajes que conectan el control de gestión financiero con los mecanismos legales de protección, con una referencia constante al marco que rige estas actuaciones: el Texto Refundido de la Ley Concursal (TRLC), profundamente modificado por la Ley 16/2022.
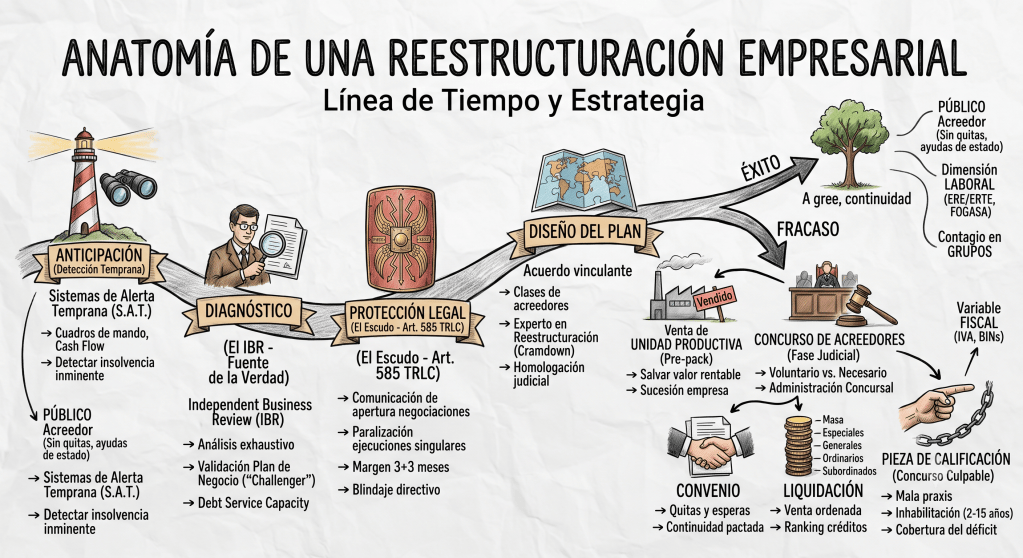
1. La anticipación: los sistemas de alerta temprana
El error más común en la gestión de crisis es comenzar a actuar cuando la caja ya está vacía. La normativa europea y la Ley Concursal española ponen un énfasis vital en la prevención mediante los Sistemas de Alerta Temprana (art. 583 TRLC).
Antes de que una empresa holding o una filial alcance la insolvencia inminente, el equipo directivo debe contar con cuadros de mando, ratios de liquidez, análisis de desviaciones presupuestarias y proyecciones de cash flow que actúen como verdaderos semáforos. La partida de la supervivencia empresarial, aunque se juegue en un juzgado y la redacten abogados, se gana con los números. Entender la estructura societaria, la consolidación financiera y el control de gestión operativo es lo que permite detectar el problema a tiempo y reaccionar con contundencia.
2. La fuente de la verdad: El Independent Business Review (IBR)
Cuando la alerta salta, la empresa necesita renegociar su pasivo. Sin embargo, en situaciones de estrés, la confianza con las entidades financieras suele estar deteriorada. Es aquí donde entra en juego el IBR (Informe de Revisión Independiente).
No es una simple auditoría, sino un análisis exhaustivo y objetivo de la situación financiera, operativa y estratégica de la empresa, elaborado por un experto independiente. Su función es actuar como la única fuente de la verdad para desbloquear las negociaciones, operando sobre tres pilares innegociables:
- Diagnóstico de la situación actual: Se evalúa con rigor el balance, la deuda financiera neta real y las causas subyacentes de la crisis. Además, aflora los pasivos contingentes (riesgos fiscales, laborales o litigios) que podrían dinamitar la viabilidad a corto plazo.
- Validación del Plan de Negocio (Challenger): El asesor no redacta el plan de la dirección, lo somete a estrés. Mediante análisis de sensibilidad (stress testing), evalúa el comportamiento de la empresa ante caídas de ventas, retraso en cobros o incrementos de costes. Se audita milimétricamente la proyección de tesorería (Cash Flow) para determinar la verdadera capacidad de servicio de la deuda (Debt Service Capacity).
- Propuesta de Estructura de Deuda y Garantías: Define qué tramo de la deuda actual es sostenible con la generación de caja futura y qué parte requiere quitas, capitalización (debt-to-equity) o tramos subordinados, elaborando a su vez un mapa de colaterales y valoración de activos para dar cobertura a los acreedores.
«El consultor independiente que elabora el IBR no diseña el Plan de Negocio, su misión es desafiarlo, someterlo a estrés y dotarlo de una credibilidad incuestionable ante los comités de riesgos.»
Un IBR estándar desglosa un resumen ejecutivo para los comités de riesgos, un análisis del mercado, un escrutinio de la estructura de costes operativos y un análisis crítico de liquidez, generalmente en un formato de caja de 13 semanas (13-Week Cash Flow), para detectar si se requiere fresh money (dinero nuevo) inmediato.
3. El escudo protector: el Artículo 585 (El Preconcurso)
Elaborar un IBR minucioso y negociar una nueva estructura de deuda exige un tiempo del que la empresa carece. La presión de las ejecuciones puede asfixiar el negocio antes de llegar a un acuerdo. Para evitarlo, la Ley Concursal proporciona la herramienta de la comunicación de apertura de negociaciones (arts. 585 y siguientes del TRLC).
Presentar esta comunicación en el juzgado mercantil no interviene a la empresa; el órgano de administración mantiene intactas todas sus facultades de gestión y disposición sobre el patrimonio. A cambio, despliega un paraguas legal vital, permitiendo esa «retirada táctica» para reorganizar el frente:
- Paralización de ejecuciones (art. 600 TRLC): Prohíbe el inicio de nuevos embargos singulares y suspende los que recaigan sobre bienes necesarios para la continuidad de la actividad.
- Margen temporal (art. 601 y 607 TRLC): Otorga 3 meses (prorrogables a otros 3 si hay apoyo de al menos el 50% del pasivo) para negociar y cerrar un Plan de Reestructuración.
- Blindaje directivo (art. 610 TRLC): Y lo que es más crítico, suspende el reloj de la responsabilidad. La ley obliga a los administradores a pedir el concurso en dos meses desde que conocen la insolvencia (art. 5 TRLC). La comunicación del 585 frena esa obligación legal, protegiendo a los gestores de futuras responsabilidades personales por inacción.
La ley permite activar este escudo de forma muy temprana (art. 584 TRLC): ante una probabilidad de insolvencia (cuando es objetivamente previsible que no se podrán pagar las obligaciones a 2 años vista), una insolvencia inminente (a 3 meses vista) o incluso una insolvencia actual (si ningún acreedor se ha adelantado en el juzgado).
4. El objetivo final: el Plan de Reestructuración y la figura del Experto
El IBR aporta los números y el 585 aporta el tiempo. El objetivo que aúna ambos es el Plan de Reestructuración (arts. 614 y ss. TRLC), un acuerdo vinculante para modificar el activo, pasivo o fondos propios y evitar el concurso. Su ejecución sigue unas fases estrictas:
- Diagnóstico y Protección Legal: Activación del 585 y elaboración del IBR y el Plan de Viabilidad.
- Diseño y Formación de Clases (art. 622 TRLC): Se definen los sacrificios (quitas, esperas, capitalización). La gran novedad legal es la agrupación de acreedores por «clases» con un interés común (financieros con garantía, sin garantía, proveedores estratégicos, acreedores públicos), superando las viejas mayorías globales.
- Negociación y Votación (art. 629 TRLC): Se busca la adhesión al plan dentro de cada clase. En esta fase cobra especial relevancia una figura legal (arts. 672 y ss. TRLC) que no debe confundirse con el asesor financiero del IBR: el Experto en la Reestructuración. Es un profesional nombrado por el juez para asistir en la negociación y realizar valoraciones, cuya intervención es obligatoria si se pretende imponer el plan a acreedores disidentes.
- Homologación Judicial y Arrastre o Cramdown (arts. 638 y 654 TRLC): Presentado al Juez, el plan adquiere un poder extraordinario. No solo blinda las operaciones frente a futuras anulaciones, sino que permite el Arrastre (Cramdown): imponer el plan a acreedores que votaron en contra e incluso a clases enteras que lo rechazaron (cross-class cramdown). Incluso se puede arrastrar a los socios/accionistas de la empresa obligándoles a diluirse si se niegan a colaborar (art. 656 TRLC).
- Ejecución: Entrada en vigor inmediata de las medidas (novaciones, quitas, ampliaciones de capital).
5. El Mapa del Pasivo: clasificación y subordinación de créditos
Antes de sentarse a negociar quitas, esperas o clases de acreedores, hay una pregunta previa que condiciona toda la partida: ¿en qué orden cobra cada uno si esto acaba mal? Ese orden —el ranking concursal— es el verdadero tablero sobre el que se negocia. Un acreedor no vota un plan según sus emociones, sino según lo que espera recuperar en el escenario alternativo (el concurso). Por eso, quien no domina la clasificación de créditos negocia a ciegas.
La ley ordena el pasivo en las siguientes categorías, de mayor a menor protección:
- Créditos contra la masa: No son propiamente créditos concursales, sino las obligaciones generadas por el propio procedimiento y por la continuidad de la actividad tras la declaración de concurso (salarios devengados después de la declaración, suministros, honorarios de la administración concursal, impuestos corrientes). Se pagan a su vencimiento, con preferencia sobre todos los demás. Son, literalmente, el coste de mantener la empresa con vida.
- Créditos con privilegio especial: Los garantizados con garantía real (hipoteca, prenda) sobre bienes concretos, hasta donde alcance el valor de la garantía. El acreedor hipotecario cobra con cargo al bien; el exceso no cubierto por el colateral cae a la categoría que corresponda.
- Créditos con privilegio general: Un cajón heterogéneo que incluye, entre otros, determinados créditos salariales e indemnizaciones dentro de límites legales, una parte relevante del crédito público, y el «premio procesal» del acreedor que insta el concurso necesario. Cobran sobre el patrimonio general antes que los ordinarios.
- Créditos ordinarios: La gran masa del pasivo: proveedores sin garantía, financiación bancaria no asegurada, el resto de acreedores comunes. Son quienes habitualmente soportan el grueso del sacrificio.
- Créditos subordinados: Los últimos de la fila, que en la práctica rara vez cobran algo. Incluyen los intereses (salvo los cubiertos por garantía real), las multas y sanciones, los créditos comunicados tarde y —aquí está la clave estratégica— los créditos de las personas especialmente relacionadas con el deudor.
Esta última categoría merece detenerse. La ley considera personas especialmente relacionadas, entre otros, a los socios con participación significativa, a los administradores de derecho y de hecho, y a las sociedades del mismo grupo. La consecuencia es demoledora para el empresario familiar y para los grupos: el préstamo que el socio o la matriz inyectó para «salvar la empresa» queda automáticamente subordinado, cobrando después de todos los demás acreedores. Y no solo eso: las garantías constituidas a su favor pueden verse igualmente degradadas.
La lección práctica es doble. Primero, financiar la crisis con préstamos de socio sin estructura ni protección jurídica es, desde la óptica concursal, casi regalar el dinero. Segundo, la reforma de la Ley 16/2022 ofrece la alternativa correcta: canalizar el dinero nuevo como financiación interina o nueva financiación dentro de un plan de reestructuración homologado, lo que le otorga protección frente a acciones rescisorias y un tratamiento preferente parcial en un eventual concurso posterior. La diferencia entre una vía y otra no es un matiz técnico: es la diferencia entre recuperar la inversión o perderla íntegramente.
6. El privilegio y la rigidez de la Administración Pública como acreedor
Al estructurar el pasivo en un Plan de Reestructuración, la empresa choca de frente con un actor que juega con reglas radicalmente distintas: la Administración Pública (fundamentalmente la Agencia Tributaria y la Seguridad Social).
El legislador ha blindado el crédito público otorgándole un estatus de privilegio extremo y una rigidez que, en muchas ocasiones, condiciona por completo la viabilidad de la operación (art. 616 TRLC):
- La prohibición absoluta de Quitas (El límite de las Ayudas de Estado): La ley concursal prohíbe taxativamente imponer reducciones de deuda (quitas) al crédito público, así como la conversión de esta deuda en acciones (capitalización) o su cesión a terceros. La razón de fondo no es un capricho nacional, sino la estricta normativa comunitaria europea sobre Ayudas de Estado. Permitir que Hacienda perdone deudas a una empresa privada se consideraría una inyección encubierta de fondos públicos, falseando la libre competencia en el mercado común frente a otras empresas que sí pagan sus impuestos.
- La posibilidad de Esperas (Ampliación de plazos): Aunque el capital principal es intocable en cuanto a reducción, la ley sí permite estructurar esperas (aplazamientos o fraccionamientos de pago). Sin embargo, incluso esta flexibilidad está fuertemente tasada: el Plan de Reestructuración solo puede imponer a los créditos públicos aplazamientos con un límite máximo de 12 meses (o 18 meses bajo condiciones excepcionalísimas) desde el auto de homologación.
Este marco normativo obliga a los consultores y directivos a tratar el pasivo público casi como «dinero sagrado» que debe ser pagado a corto-medio plazo en cualquier modelo de tesorería (cash flow) proyectado en el IBR, dejando que el sacrificio financiero (las quitas) recaiga exclusivamente sobre la banca privada, los fondos y los proveedores.
7. Grupos de Sociedades: el riesgo de contagio
Las crisis empresariales rara vez respetan la personalidad jurídica. En un grupo de sociedades —sea un holding familiar, una estructura de family office o la filial española de una multinacional— la tesorería, las garantías y la financiación fluyen entre entidades, y con ellas fluye también el riesgo. Tratar la reestructuración de una filial como si fuera una isla es uno de los errores de diseño más frecuentes y más caros.
Los frentes de contagio que el IBR debe cartografiar desde el primer día son cuatro:
- Garantías cruzadas y comfort letters: Cuando la matriz avala la deuda de la filial (o viceversa), la caída de una sociedad activa las garantías del resto. Una filial operativa perfectamente sana puede verse arrastrada al abismo por un aval otorgado años atrás. El mapa de garantías intragrupo es tan importante como el propio balance.
- Cash pooling y financiación intragrupo: Los sistemas centralizados de tesorería generan posiciones acreedoras y deudoras entre sociedades del grupo que, en concurso, quedan subordinadas (como vimos en el apartado anterior, las sociedades del grupo son personas especialmente relacionadas). Además, los movimientos de caja intragrupo realizados en el período previo al concurso son un objetivo prioritario de las acciones rescisorias.
- La coordinación procesal: El TRLC permite que varias sociedades del mismo grupo presenten conjuntamente la comunicación de apertura de negociaciones y tramiten planes de reestructuración coordinados, así como la declaración conjunta o acumulación de concursos conexos. Bien utilizada, esta coordinación permite reestructurar el grupo como un todo coherente en lugar de librar batallas dispersas juzgado por juzgado.
- El administrador de hecho transfronterizo: En filiales de grupos internacionales, las decisiones críticas suelen tomarse en una sede central extranjera, pero la responsabilidad concursal recae sobre los administradores locales. Peor aún: si la matriz dirige de forma efectiva la gestión de la filial, puede ser calificada como administradora de hecho y arrastrada a la pieza de calificación. Los consejeros de filiales españolas deben documentar su diligencia con especial cuidado cuando las instrucciones vienen «de arriba».
La conclusión para consejos de administración de grupos es clara: la reestructuración se diseña con visión consolidada, pero la responsabilidad se depura sociedad a sociedad. Ambos planos deben trabajarse en paralelo.
8. La vía rápida para salvar valor: el Pre-pack Concursal
¿Qué ocurre si el Plan de Reestructuración demuestra que la empresa en su conjunto no es viable, pero ciertas divisiones o ramas de actividad sí lo son? Aquí entra en juego una de las herramientas de creación de valor más potentes: el Pre-pack Concursal o solicitud de concurso con presentación de oferta de adquisición de unidades productivas (arts. 224 bis a 224 quater TRLC).
Se trata de preparar, de forma confidencial y silenciosa antes de entrar en concurso (mediante el nombramiento de un experto para recabar ofertas), la venta de la parte sana del negocio a un inversor tercero. Una vez que se tiene la oferta vinculante estructurada, se acude al juzgado para declarar el concurso y aprobar la venta de forma exprés. Esto evita la destrucción de valor que supone un concurso prolongado, salva puestos de trabajo esenciales y permite que un proyecto industrial sólido (como una planta de producción o una filial operativa clave) sobreviva bajo el paraguas de un nuevo dueño, dejando atrás el lastre financiero insostenible.
9. La dimensión laboral: personas, no solo balances
Ninguna reestructuración real se resuelve solo con hojas de cálculo y escritos judiciales. Detrás de cada plan hay plantillas, convenios colectivos y comités de empresa, y la variable laboral puede determinar tanto el coste del proceso como la viabilidad de la solución. Tres frentes concentran la cuestión:
- Las medidas de flexibilidad y ajuste (ERTE y ERE): Mientras la empresa no está en concurso, los expedientes de regulación temporal o extintiva se tramitan por los cauces ordinarios del Estatuto de los Trabajadores, con sus períodos de consultas y la negociación con la representación legal de los trabajadores. Una vez declarado el concurso, el escenario cambia: la competencia para autorizar las modificaciones sustanciales, suspensiones y extinciones colectivas pasa al juez del concurso (arts. 169 y ss. TRLC), que resuelve tras el correspondiente período de consultas. Integrar el calendario laboral en el calendario concursal es esencial: un ERE mal sincronizado puede consumir la caja justo cuando más falta hace.
- FOGASA como red de seguridad: El Fondo de Garantía Salarial cubre, dentro de límites legales de importe y tiempo, salarios e indemnizaciones impagados en situaciones de insolvencia o concurso. No es un cheque en blanco —los topes dejan fuera una parte de los derechos de los trabajadores con salarios medios y altos—, pero es una pieza que todo modelo de tesorería de crisis debe incorporar.
- La sucesión de empresa: el corazón de la venta de unidad productiva. Aquí está el punto que decide la mayoría de operaciones de pre-pack y de venta de unidades productivas. Conforme al art. 44 del Estatuto de los Trabajadores y a la propia normativa concursal, la transmisión de una unidad productiva implica sucesión de empresa a efectos laborales y de Seguridad Social: el comprador se subroga en los contratos de trabajo de los empleados adscritos a la unidad y puede responder de determinadas deudas laborales y de cotizaciones anteriores. La delimitación del perímetro —qué trabajadores se transmiten, qué deudas asume el adquirente y cuáles quedan en la concursada— es la negociación más sensible de toda la operación, y sobre ella se pronuncia el juez del concurso en el auto de adjudicación. Ningún inversor serio firma una oferta vinculante sin haber cuantificado este pasivo; ningún vendedor serio debería iniciar el proceso sin haberlo cartografiado antes.
«En una venta de unidad productiva, el precio no lo marca solo el valor de los activos: lo marca, sobre todo, el perímetro de pasivo laboral y de Seguridad Social que el comprador está obligado a asumir.»
10. El Concurso Voluntario: la red de seguridad y el coste emocional
Si el tiempo ganado por el 585 se agota y las negociaciones del Plan de Reestructuración fracasan, decae la prórroga. En ese momento exacto, la empresa tiene el deber ineludible de solicitar el Concurso Voluntario en el plazo de un mes (art. 5 TRLC).
Iniciado por el propio deudor, el concurso voluntario no es solo un derecho, es un deber legal exigido para evitar la responsabilidad personal. Sus principales características son:
- Mantenimiento del control bajo intervención (art. 106 TRLC): Salvo casos excepcionales, los administradores conservan sus facultades de gestión, pero quedan sometidos a la intervención de un administrador concursal que debe autorizar ciertas operaciones.
- Ordenación del patrimonio: Consolida la paralización de embargos y suspende el devengo de intereses (salvo los de garantía real).
- Desenlace: Se encamina hacia un Convenio (continuidad) o hacia una liquidación ordenada.
«Para los fundadores, family offices o consejos de administración, la entrada de un administrador concursal conlleva un inmenso coste emocional y de reputación; la pérdida de la autonomía en la toma de decisiones es la constatación de que la empresa ya no es dueña de su propio destino.»
11. El Concurso Necesario: la amenaza del acreedor
El escenario radicalmente opuesto al control proactivo del proceso es el Concurso Necesario. Este no lo solicita la empresa, sino un tercero legitimado, casi siempre un acreedor (art. 3 TRLC).
Para que un acreedor soporte los costes procesales de instar el concurso, la ley le otorga el «premio procesal» (art. 280 TRLC), que eleva el 50% de su crédito sin garantía a un estatus de privilegio general, cobrando antes que los ordinarios. El acreedor debe probar hechos reveladores ante el juez (art. 2.4 TRLC), como embargos infructuosos, impago generalizado, o el impago crítico de 3 meses a Hacienda, Seguridad Social o salarios.
Las consecuencias de recibir la declaración de un concurso necesario son letales para la compañía:
- Suspensión total de facultades (art. 106.2 TRLC): El equipo directivo es apartado fulminantemente de la gestión financiera y sustituido de forma íntegra por el administrador concursal nombrado por el juez.
- Presunción de culpabilidad: Pone a los administradores al borde del precipicio legal, evidenciando su inacción.
Presentar a tiempo el preconcurso (585) es la única manera de frenar esto, ya que su admisión impide que el juez tramite solicitudes de concursos necesarios por parte de terceros (art. 16 TRLC).
12. El desenlace del Concurso: Convenio, Liquidación y Venta de la Unidad Productiva
Declarado el concurso —voluntario o necesario—, el procedimiento avanza hacia una encrucijada con dos caminos: la continuidad pactada (el convenio) o la realización ordenada del patrimonio (la liquidación). Comprender ambos desenlaces es imprescindible, porque el escenario del concurso es, precisamente, la vara de medir con la que todos los acreedores evalúan cualquier plan de reestructuración previo.
El Convenio: la continuidad pactada
El convenio es el acuerdo entre el deudor y sus acreedores, alcanzado dentro del propio concurso, para hacer viable la empresa modificando las condiciones del pasivo. Su contenido típico son las quitas (reducciones del importe adeudado) y las esperas (aplazamientos del pago), aunque puede incorporar otras medidas como la conversión de créditos en capital o la enajenación de activos no esenciales.
Su funcionamiento sigue una lógica de mayorías: la propuesta se somete a la aceptación de los acreedores, exigiéndose mayorías del pasivo ordinario que se refuerzan cuanto mayor es el sacrificio solicitado. Aprobado por los acreedores y por el juez, el convenio vincula al deudor y a los acreedores ordinarios y subordinados; los acreedores privilegiados, en cambio, solo quedan vinculados si se adhieren o si concurren las mayorías reforzadas que la ley prevé para arrastrarlos dentro de su clase. El crédito público, una vez más, juega con sus propias reglas restrictivas.
El convenio no es el final del camino, sino el inicio de una prueba: la empresa debe cumplirlo. Si lo cumple, el juez declara su cumplimiento y el concurso concluye con la compañía viva. Si lo incumple, cualquier acreedor puede instar la declaración de incumplimiento, que arrastra la apertura automática de la fase de liquidación. Por eso, un convenio construido sobre proyecciones voluntaristas no es una victoria: es una condena aplazada.
La Liquidación: la realización ordenada
La liquidación se abre cuando no se alcanza (o no se cumple) un convenio, cuando el propio deudor la solicita, o cuando resulta imposible la continuidad. Sus efectos son los más severos de todo el sistema:
- Suspensión de facultades: Los administradores sociales quedan apartados y la administración concursal asume en exclusiva la gestión y realización del patrimonio.
- Disolución de la sociedad: La apertura de la liquidación conlleva la disolución de la persona jurídica y el vencimiento anticipado de los créditos aplazados.
- Realización de los activos: Tras la reforma de la Ley 16/2022, la administración concursal liquida los bienes conforme a las reglas legales y a las reglas especiales que, en su caso, fije el juez, buscando maximizar el valor obtenido.
- Pago conforme al ranking: El producto de la liquidación se distribuye siguiendo estrictamente el orden de prelación que vimos en el apartado 5: primero los créditos contra la masa, después los privilegiados, los ordinarios y, si algo queda —casi nunca—, los subordinados.
La Venta de la Unidad Productiva dentro del concurso
Entre el convenio y la liquidación atomizada existe una tercera vía que merece atención propia: la venta de la unidad productiva dentro del concurso (no solo en la modalidad pre-pack ya descrita). En cualquier fase del procedimiento, la administración concursal puede promover la transmisión en bloque de una o varias unidades de negocio en funcionamiento a un tercero, previa autorización judicial y, en su caso, mediante procesos competitivos de ofertas.
La lógica económica es aplastante: una fábrica funcionando, con su plantilla, sus contratos y su cartera de clientes, vale mucho más que la suma de sus máquinas subastadas por separado. La venta de unidad productiva permite que el negocio sobreviva bajo un nuevo titular mientras la sociedad concursada se liquida con el precio obtenido. Eso sí, con la advertencia ya desarrollada en el apartado laboral: la operación conlleva sucesión de empresa, y el perímetro de pasivos asumidos por el comprador es el factor determinante del precio y de la viabilidad de la operación.
Finalmente, cuando el activo se agota sin cubrir siquiera los créditos contra la masa, el concurso concluye por insuficiencia de masa activa, dejando tras de sí la pieza más temida por los directivos: la calificación.
13. El Precipicio Final: el Concurso Culpable
El hilo conductor de todas las acciones preventivas descritas es el profundo temor a la fase de calificación (arts. 441 y ss. TRLC). Aquí, el juez mercantil dictamina si la insolvencia fue un accidente del mercado (concurso fortuito) o si, por el contrario, hubo una mala praxis directiva.
El concurso se califica como Culpable cuando en la generación o agravación del estado de insolvencia hubiera mediado dolo o culpa grave por parte de los administradores (de derecho o de hecho).
- Presunciones Absolutas – Automáticas (art. 443 TRLC): Si hay alzamiento de bienes, doble contabilidad, irregularidades contables graves o simulación de una situación patrimonial ficticia.
- Presunciones Relativas (art. 444 TRLC): Si se incumplió el deber legal de pedir el concurso a tiempo, si hubo falta de colaboración, o no se formularon, auditaron ni depositaron las cuentas anuales.
Las consecuencias rompen el «velo societario» y atacan directamente al patrimonio personal de la cúpula directiva (arts. 455 y 456 TRLC):
- Inhabilitación para administrar bienes ajenos de 2 a 15 años.
- Pérdida de derechos de cobro contra la propia sociedad.
- La Condena a la Cobertura del Déficit (art. 456 TRLC): La consecuencia más temida. El juez puede condenar a los directivos a pagar de su propio bolsillo la parte de las deudas de la sociedad que no se haya podido satisfacer tras liquidar todos los activos.
14. La Variable Fiscal: el coste oculto (o el aliado) de la Reestructuración
Hay un actor silencioso que asiste a toda reestructuración sin sentarse formalmente en la mesa de negociación, pero que puede llevarse una parte sustancial del valor creado: la fiscalidad. Un plan impecable desde la óptica financiera y concursal puede fracasar si nadie ha modelizado su coste tributario. Y a la inversa: la normativa fiscal contiene válvulas de escape diseñadas precisamente para que los impuestos no maten la reestructuración. Estos son los frentes esenciales:
- La quita genera un ingreso contable… y una regla fiscal de rescate. Cuando los acreedores perdonan deuda, la empresa deudora registra contablemente un ingreso por el importe condonado. Gravar de golpe ese «beneficio de papel» en una compañía sin caja sería un contrasentido letal. Por ello, la Ley del Impuesto sobre Sociedades contiene una regla especial de imputación temporal para los ingresos derivados de quitas y esperas acordadas al amparo de la normativa concursal: el ingreso no tributa íntegramente en el ejercicio del acuerdo, sino que se va integrando en la base imponible a medida que se registran los gastos financieros derivados de la misma deuda, difiriendo así la carga fiscal y alineándola con la recuperación real de la empresa. Verificar que la operación concreta encaja en el ámbito de esta regla —especialmente en planes de reestructuración homologados tras la Ley 16/2022— es una comprobación imprescindible antes de firmar.
- La capitalización de deuda (debt-to-equity) y su neutralidad. Convertir deuda en capital es una de las medidas estrella de los planes de reestructuración. Desde la reforma fiscal de 2014, la normativa del Impuesto sobre Sociedades establece que las ampliaciones de capital por compensación de créditos se valoran fiscalmente por el importe mercantil de la ampliación, evitando con carácter general que la sociedad deudora tribute por la diferencia entre el valor nominal y el valor razonable del crédito capitalizado. Sin esta neutralidad, capitalizar deuda de una empresa en crisis generaría una factura fiscal absurda. Las ampliaciones de capital, además, están exentas de la modalidad de Operaciones Societarias del ITPAJD.
- Las bases imponibles negativas (BINs): un activo con candados. La empresa en crisis suele acumular pérdidas fiscales compensables que, para un inversor entrante, son un activo valioso. Pero el legislador ha blindado su uso: la LIS contiene medidas antiabuso que restringen la compensación de BINs cuando se adquiere el control de una sociedad que ha estado inactiva o con actividad reducida, precisamente para impedir el «mercado de sociedades con pérdidas». Todo comprador de una empresa en reestructuración debe someter las BINs a una due diligence específica antes de asignarles valor alguno.
- El lado del acreedor: recuperar el IVA de lo incobrable. La reestructuración también tiene fiscalidad para quien pierde. El acreedor puede deducir el deterioro de sus créditos conforme a las reglas del Impuesto sobre Sociedades y, sobre todo, recuperar el IVA repercutido y no cobrado mediante la modificación de la base imponible que permite la Ley del IVA, tanto en caso de concurso del deudor como en el supuesto de créditos incobrables. Atención máxima aquí: son procedimientos con plazos formales estrictos y requisitos rígidos (facturas rectificativas, comunicaciones a la AEAT, reclamación previa) cuyo incumplimiento hace perder definitivamente el derecho. En el concurso de un cliente relevante, el reloj fiscal del acreedor corre desde la publicación de la declaración.
- La fiscalidad de la venta de unidad productiva. La transmisión de una unidad económica autónoma capaz de funcionar por sus propios medios queda, con carácter general, no sujeta a IVA (art. 7.1º de la Ley del IVA), lo que evita anticipar un impuesto que el comprador tardaría en recuperar. La contrapartida: los inmuebles incluidos en la transmisión tributan por la modalidad de Transmisiones Patrimoniales Onerosas. Y una ventaja decisiva para el inversor: la Ley General Tributaria excluye la responsabilidad del adquirente por las deudas tributarias del transmitente cuando la adquisición se produce en el marco de un procedimiento concursal, un blindaje que convierte la compra de unidades productivas en concurso en una vía especialmente limpia frente a la adquisición extraconcursal de negocios.
- La nueva estructura de deuda y la limitación de gastos financieros. Tras la reestructuración, la deuda superviviente genera intereses cuya deducibilidad está sometida al límite general sobre el beneficio operativo que establece la LIS. En estructuras muy apalancadas, este límite debe incorporarse al modelo financiero: un gasto financiero no deducible encarece el coste efectivo de la deuda pactada.
La conclusión práctica es una sola: el cash flow del IBR y del plan de viabilidad debe incluir una línea de impuestos rigurosa. Modelizar la fiscalidad de las quitas, de la capitalización, del IVA de los acreedores y de la eventual venta de activos no es un refinamiento académico; es la diferencia entre un plan que se cumple y un convenio que se incumple al segundo ejercicio.
Conclusión: la proactividad como única defensa
Enfrentar una crisis empresarial no admite inacción ni demoras, y mucho menos esperar a que el deterioro sea irreversible. La estructura del derecho concursal y de reestructuración en España está diseñada bajo una premisa clara: premiar a la dirección diligente, prevenida y transparente, castigando severamente la pasividad o la ocultación.
Implantar sistemas de alerta temprana, encargar un análisis independiente avalado (IBR), comprender las estrictas limitaciones del pasivo público, dominar el mapa de clasificación de créditos, anticipar los efectos laborales y fiscales de cada movimiento, utilizar la protección estratégica del artículo 585 y orquestar un Plan de Reestructuración sólido no son solo vías para proteger la creación de valor y el empleo. Son, fundamentalmente, el máximo exponente de responsabilidad de un consejo de administración y la mejor salvaguarda para el prestigio y el patrimonio personal de quienes dirigen el rumbo de la compañía.
Como en el receptus de las legiones, la retirada ordenada no es el final de la batalla: es la maniobra que permite volver a presentarla, en mejor terreno y con las filas intactas.
 Quién aporta valor
