
Existe una narrativa profundamente arraigada, casi mitológica, en el ecosistema empresarial actual: el sueño del «exit». La cultura de las startups y los titulares de prensa nos han vendido la idea romántica del fundador que, tras unos años de esfuerzo titánico, vende su empresa a un gigante corporativo o a un fondo de inversión, cobra un cheque astronómico y se retira a las Bahamas o se reinventa como business angel. Sin embargo, cuando abandonamos la ficción de Silicon Valley y aterrizamos en la economía real de los servicios profesionales, el middle market y las plataformas de consolidación, la realidad es diametralmente opuesta.
Frente al mito de «vender y retirarse», las estrategias de buy-and-build impulsadas por el Private Equity demuestran una tesis fundamental: los fondos serios y los grandes operadores no buscan comprar una empresa para desmantelarla o reemplazar a su equipo directivo. Buscan asociarse con líderes que quieran seguir acelerando, apalancando un mayor músculo financiero, deuda estructurada y una plataforma institucional. En la industria del conocimiento, el ascensor baja vacío cada tarde; el verdadero valor no está en el balance, sino en los socios que generan la recurrencia y la confianza del cliente.
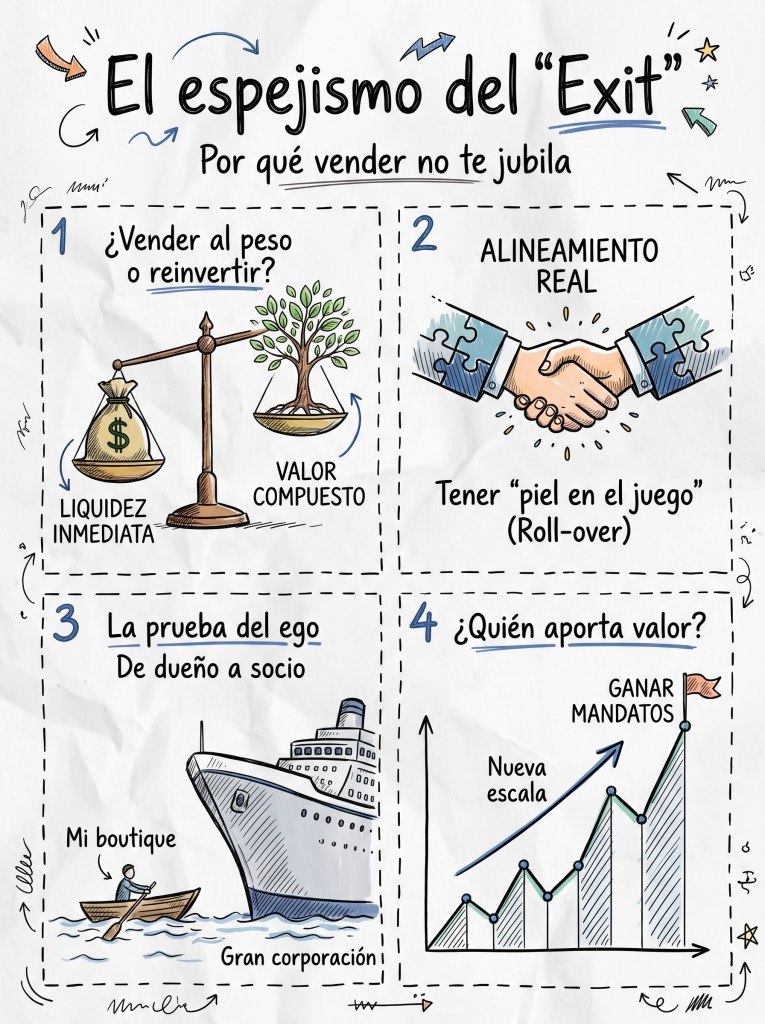
1. El choque entre liquidez inmediata y valor compuesto
El primer gran conflicto emocional e intelectual en cualquier proceso de M&A surge al enfrentar la tentación de la liquidez absoluta frente a la promesa del valor compuesto. Muchos fundadores de boutiques o despachos medianos llegan a la mesa de negociación buscando una salida («vender al peso»), agotados por la gestión diaria, la presión de las nóminas y el techo de cristal de su crecimiento orgánico.
Pero el mercado de fusiones y adquisiciones en el sector de servicios no funciona como el retail o la manufactura. Un fondo de Private Equity que despliega una estrategia de consolidación regional o europea no quiere comprar tu pasado; quiere financiar tu futuro. Si un socio fundador exige cobrar el 100% de su participación en el momento del cierre, está enviando una señal letal al comprador: «no confío en el futuro de esta compañía sin mi control absoluto, y quiero bajarme del barco».
La verdadera riqueza en estos procesos no se genera en el evento de liquidez inicial, sino en la reinversión. Es el paso de gestionar una cartera local a convertirse en un nodo fundamental de una plataforma que aspirará a liderar el sector en Europa. El objetivo no es desmantelar la firma original, sino dotarla de un exoesqueleto financiero y operativo que le permita competir en ligas para las que antes no tenía el pasaje.
2. Tener piel en el juego (Roll-over y coinversión)
Aquí es donde entra la verdadera ingeniería de incentivos: el roll-over o reinversión de capital. Cuando un fondo institucional entra en una firma de servicios profesionales, la estructura habitual rara vez implica la compra del 100% del equity en efectivo. El modelo exige que los socios clave retengan una parte significativa del capital reinvirtiéndolo en la nueva matriz o HoldCo.
¿Por qué es innegociable esta retención? Porque es la única garantía de alineamiento real. Es la famosa «piel en el juego» (skin in the game). Un socio que capitaliza su esfuerzo pasado pero mantiene una parte sustancial de su patrimonio anclado al éxito futuro de la nueva plataforma consolidada, no se relaja al día siguiente de firmar ante notario. Al contrario, se convierte en el guardián más feroz de la rentabilidad y la integración.
El fondo aporta el capital, la capacidad de estructurar deuda en condiciones ventajosas y la metodología de adquisiciones bolt-on (compras complementarias para ganar cuota). Pero necesita que el talento directivo original siga traccionando el negocio, integrando equipos y asegurando que la cultura no se fracture. En este ecosistema, el fondo no compra un balance estático; compra la capacidad de ejecución de un grupo de socios comprometidos a multiplicar el EBITDA en un horizonte temporal de cuatro a siete años.
3. La prueba del ego en la gran corporación
Quizás el mayor desafío de una integración corporativa no resida en las due diligences financieras, legales o fiscales, sino en la due diligence emocional. Pasar de ser el dueño indiscutible de tu propio despacho a convertirte en socio equity de una gran firma exige una madurez personal superlativa.
En tu boutique, tú eres la marca. Tú tomas las decisiones sobre a quién contratar, qué tecnología usar y qué clientes rechazar. Cuando te integras en una estructura de nivel superior, las reglas del juego cambian. La agilidad del francotirador debe dar paso a la contundencia de un ejército regular. Hay comités, hay un compliance férreo, hay presupuestos consolidados y hay metodologías estandarizadas.
Esta transición es una auténtica prueba del ego. Muchos líderes no sobreviven al choque cultural porque no soportan ceder el control absoluto. Sin embargo, quienes entienden el verdadero propósito de la integración descubren que ceder soberanía operativa es el precio a pagar para ganar escala estratégica. Se trata de sustituir el «mi despacho» por el «nuestra plataforma». Es comprender que poseer el 1% de un transatlántico enormemente rentable y en expansión genera muchísimo más impacto, valor patrimonial y capacidad de influencia que poseer el 100% de una barca de remos que ha tocado su techo de crecimiento.
4. ¿Quién aporta valor tras el cierre?
El «Día D» no es el día de la firma; es el día después. El cierre de la transacción es apenas la línea de salida. La verdadera pregunta es: ¿Quién aporta valor tras el cierre?
La respuesta descarta inmediatamente a quienes se acomodan tras el primer cobro, asumiendo una mentalidad de empleado de lujo o esperando plácidamente a que transcurra su periodo de permanencia obligatoria (lock-up). El verdadero valor lo aportan aquellos socios que ven la nueva infraestructura corporativa no como una jaula, sino como una palanca.
Aportar valor en esta nueva etapa significa utilizar la nueva escala institucional, el talento diversificado, la marca global y la solvencia del balance para ir a ganar mandatos, concursos y clientes que antes, siendo una firma independiente, estaban técnica o financieramente fuera de alcance. Es aprovechar la capacidad de ofrecer servicios cruzados (legal, fiscal, auditoría, corporate finance) a los clientes históricos, elevando el ticket medio y blindando la relación. Es, en definitiva, ejercer como un verdadero intraemprendedor, utilizando el músculo de la gran corporación para construir barreras de entrada inexpugnables frente a la competencia.
Conclusión
El mito del exit nos ha cegado ante la realidad de cómo se construye el verdadero valor a largo plazo. Vender una firma de servicios profesionales no es un billete hacia la jubilación anticipada, sino un rito de paso hacia una liga mucho más exigente y profesionalizada. Los fondos y las grandes corporaciones no firman cheques para darte las gracias por los servicios prestados; invierten en ti porque creen que, con las herramientas adecuadas, tu mejor etapa directiva y tu mayor generación de caja están aún por llegar.
Si estás construyendo una firma y tu único objetivo es salir corriendo en cuanto aparezca un comprador, probablemente nunca construyas algo que merezca ser comprado por un jugador de primer nivel. El éxito corporativo contemporáneo pertenece a quienes entienden que una adquisición es, en realidad, una fundación conjunta.
Y tú, ¿cómo visualizas el futuro de tu firma? ¿Estás construyendo un negocio diseñado para una retirada rápida, o una plataforma robusta lista para integrarse y escalar hacia el siguiente nivel institucional? Si has vivido un proceso de M&A, de roll-over o de integración cultural, me encantaría leer tu experiencia. Deja tu comentario abajo o conéctate conmigo para debatir sobre cómo podemos seguir aportando valor cuando cambian las reglas del juego.

