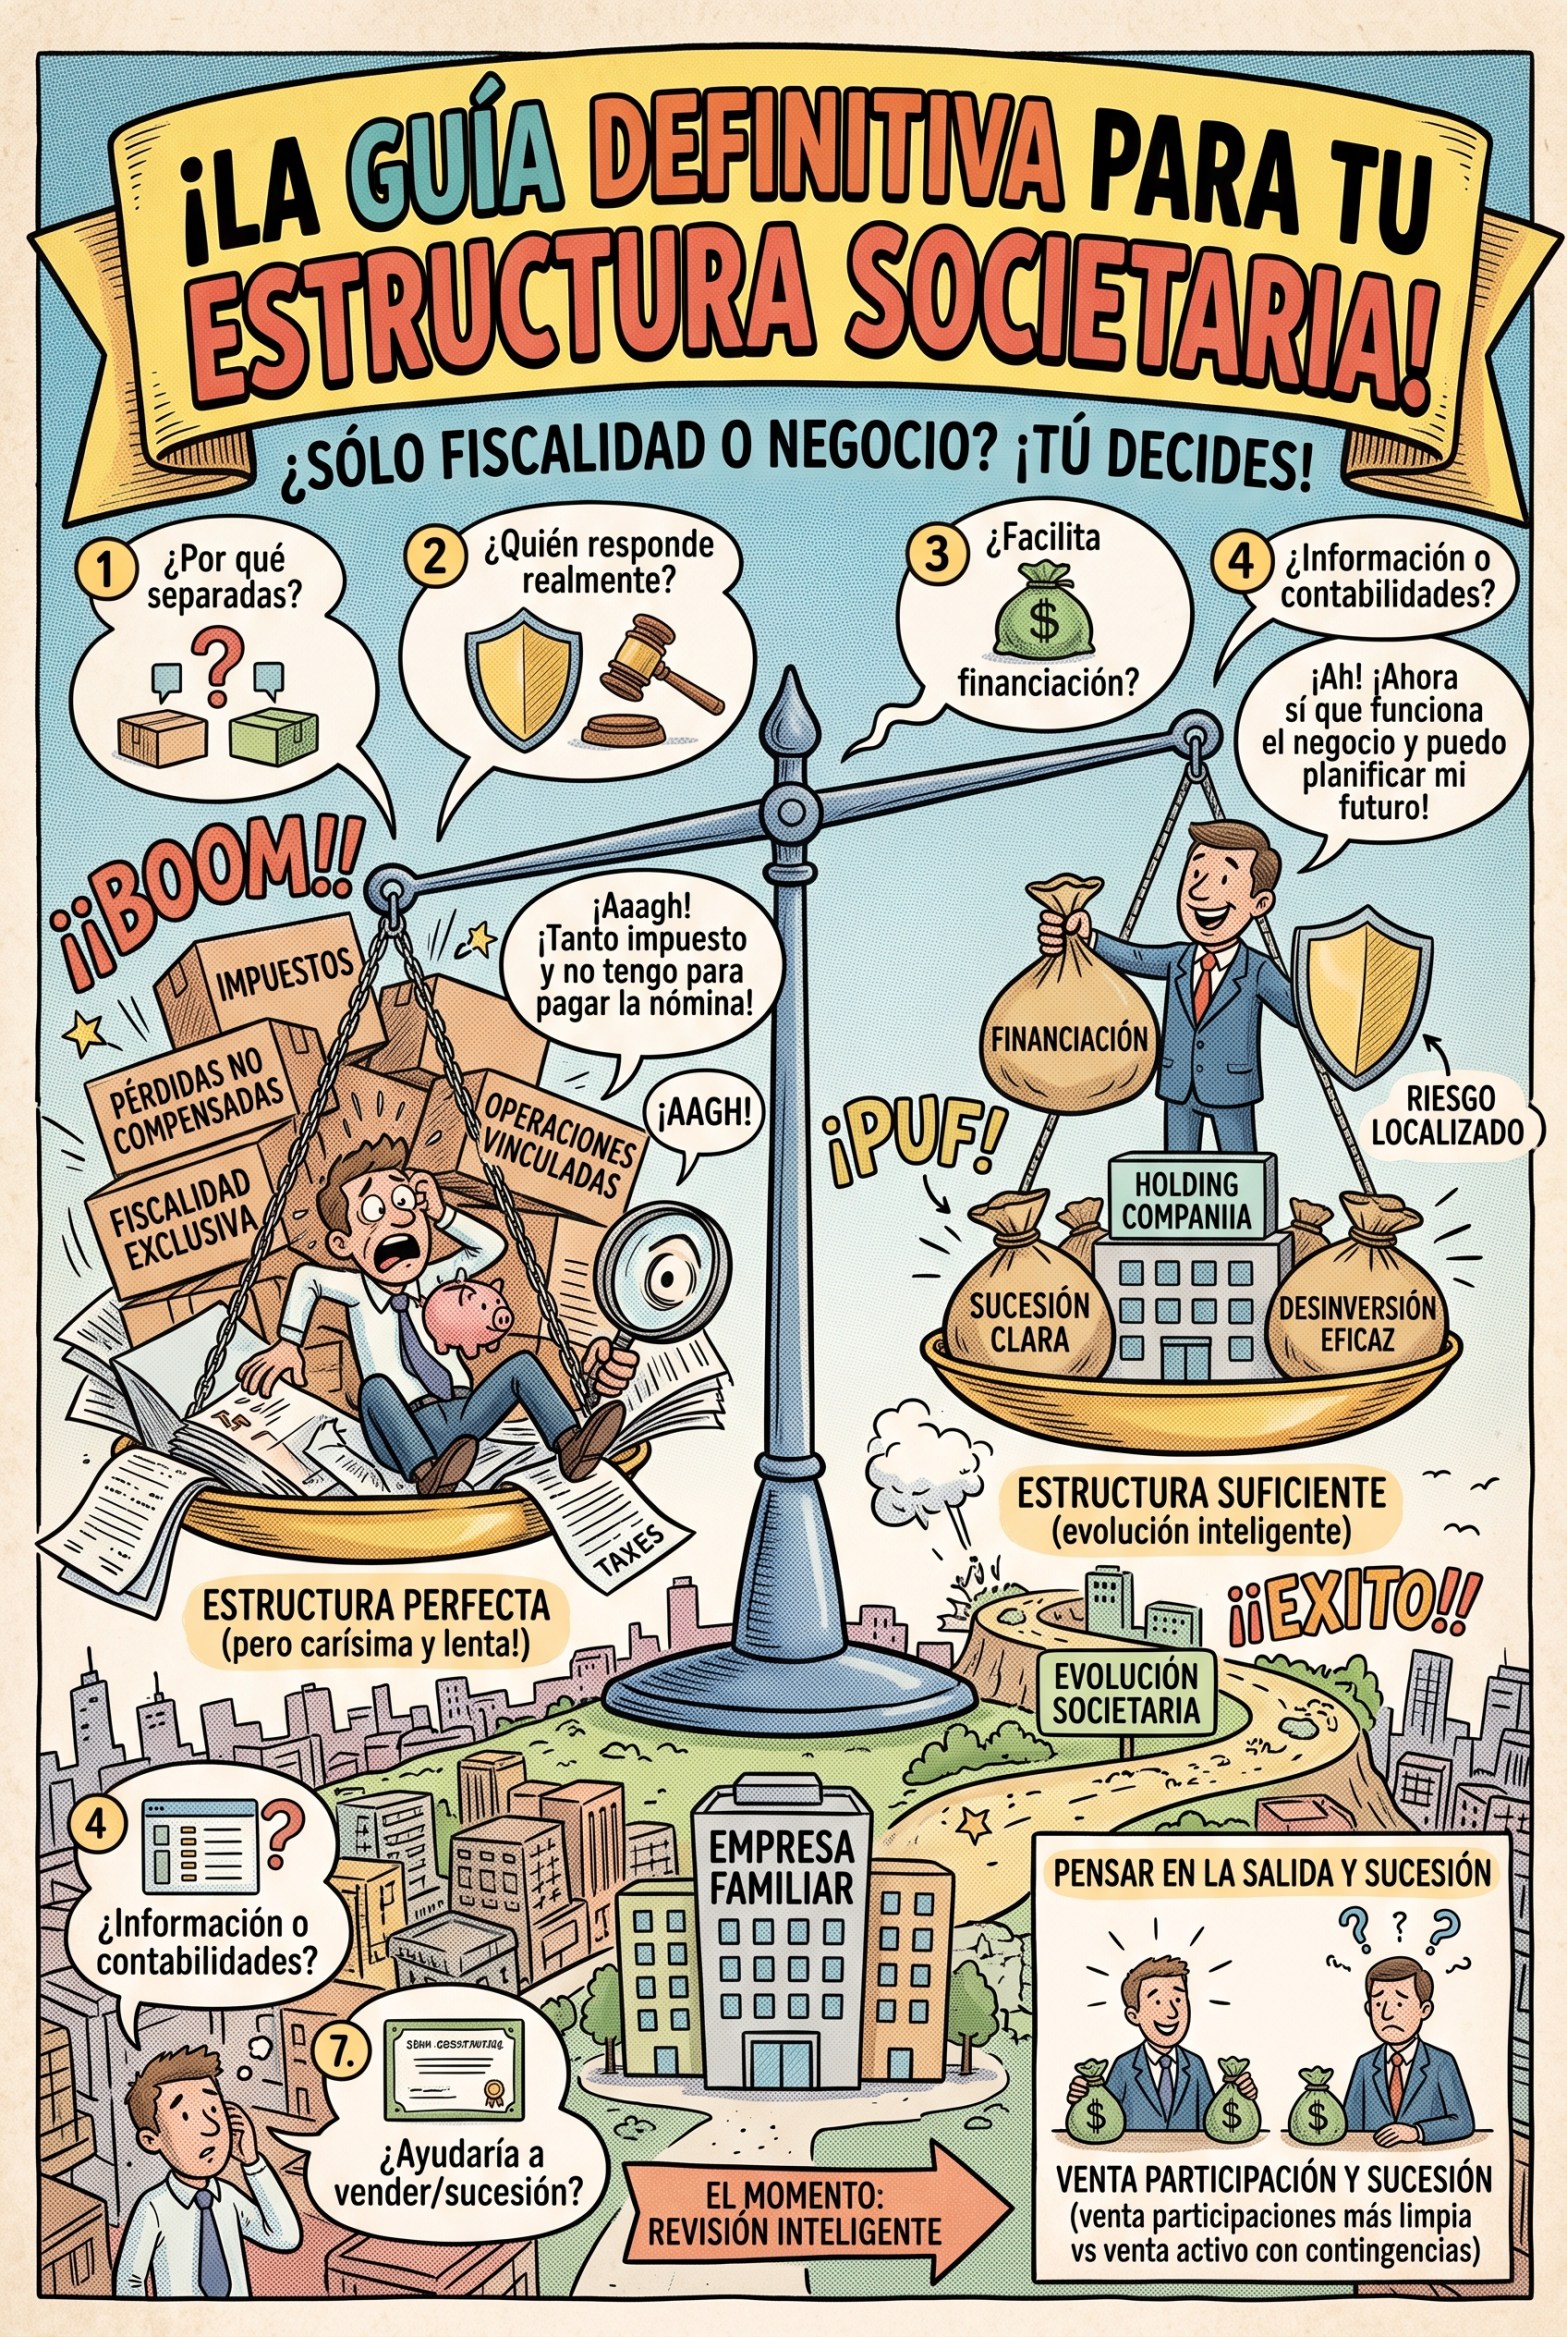
En mi trabajo me encuentro con frecuencia con empresas que plantean su estructura societaria casi exclusivamente desde la perspectiva fiscal. Cuando analizamos el negocio con algo más de profundidad, aparecen otras cuestiones igual de importantes: la financiación, la gestión de los riesgos, el control de los proyectos, la sucesión y la posibilidad de desinvertir en el futuro.
Una estructura puede ser fiscalmente razonable y, al mismo tiempo, dificultar la financiación, mezclar riesgos, complicar el control de gestión o encarecer una futura desinversión. Esos costes también importan.
Pero hay un segundo error, menos comentado y igual de caro: diseñar desde el primer día la estructura «perfecta» para un negocio que todavía no la necesita. Separar sociedades tiene un precio recurrente, y ese precio hay que ganárselo.
De eso trata este artículo: de cómo decidir qué estructura necesita el negocio y, sobre todo, cuándo.
1. El coste fiscal es solo una parte de la ecuación
La fiscalidad es uno de los primeros elementos que se analizan al diseñar una estructura empresarial. Es lógico: las decisiones societarias tienen consecuencias tributarias y, en determinados casos, una estructura bien planteada mejora la eficiencia fiscal del grupo.
El problema es convertirla en el único criterio.
Una estructura que ahorra impuestos deja de ser adecuada si genera complejidad innecesaria, dificulta la financiación o impide separar actividades que deberían estar separadas. El objetivo no es pagar menos impuestos a cualquier precio. Es diseñar una estructura eficiente para el conjunto del negocio, y esa eficiencia se mide con una visión más amplia.
Hay además un argumento práctico que suele olvidarse: las reorganizaciones cuyo único móvil es el ahorro fiscal son precisamente las más vulnerables ante una comprobación. El régimen de neutralidad fiscal aplicable a fusiones, escisiones y aportaciones exige un motivo económico válido. Cuanto más sólida sea la lógica de negocio de la estructura, más defendible es también su tratamiento fiscal.
2. Qué resuelve separar proyectos, y hasta dónde llega esa separación
Pensemos en un grupo que desarrolla varios proyectos inmobiliarios. Cada proyecto tiene sus necesidades de financiación, sus plazos, sus socios, sus contratos y sus riesgos.
Contar con sociedades separadas facilita la relación con las entidades financieras porque permite presentar con claridad qué proyecto se financia, qué activos y garantías están vinculados a él, qué ingresos y gastos genera, qué riesgos asume y qué capacidad tiene de devolver la deuda. No es una preferencia estética: en financiación de proyectos, el vehículo específico es el estándar de mercado y muchos financiadores lo exigen.
La separación también ayuda a localizar el riesgo y a evitar que los resultados de un proyecto se mezclen con los de otro. Un proyecto puede funcionar bien mientras otro necesita más tiempo, más financiación o una reestructuración. Si todo está mezclado, cuesta más entender qué está ocurriendo realmente en cada negocio.
Ahora bien, conviene ser honesto sobre los límites de esa separación. La independencia societaria se rompe con más facilidad de lo que se suele suponer:
- Las garantías la deshacen por contrato. Los bancos suelen exigir avales de la sociedad matriz o de los socios, pignoración de las participaciones de la sociedad del proyecto y subordinación de la deuda de socios. El riesgo vuelve al grupo por la vía contractual.
- La confusión de patrimonios es un riesgo real. Tesorería que circula sin contratos, gastos comunes sin reparto, activos utilizados indistintamente. En esos escenarios, la separación formal pierde buena parte de su eficacia.
- Existen supuestos de responsabilidad tributaria que permiten dirigirse contra otras sociedades o contra los administradores.
- En el ámbito laboral, cuando una sociedad de servicios aporta personal a las sociedades del proyecto sin una estructura y unos medios propios reales, aparece el riesgo de que se aprecie cesión ilegal de trabajadores o responsabilidad de grupo.
- Hay riesgos que sobreviven al proyecto. En promoción inmobiliaria, la responsabilidad por daños en la edificación se prolonga durante años después de la entrega. Vender el proyecto y liquidar la sociedad no cierra ese riesgo, y por eso el seguro y las garantías postventa forman parte del diseño.
La separación societaria es una herramienta útil para gestionar el riesgo. No es un cortafuegos automático.
3. Separar sociedades no es lo mismo que tener información de gestión
Este punto merece un apartado propio porque es donde más veces he visto frustrarse la expectativa.
Una estructura bien organizada permite responder a preguntas básicas: qué proyecto genera rentabilidad, cuál necesita más recursos, dónde se producen las desviaciones, qué actividad consume caja, qué sociedad necesita financiación.
Pero tener seis sociedades no produce información. Produce seis contabilidades. La visión de gestión solo aparece cuando, además de la separación jurídica, existe:
- Un plan contable homogéneo para todas las sociedades, con criterios comunes de reconocimiento de ingresos, activación de costes y periodificación. Sin esto, los resultados no son comparables entre proyectos.
- Un cierre mensual con calendario, no un cierre anual que llega en mayo del año siguiente. La información que llega tarde no sirve para decidir.
- Criterios claros de imputación de costes indirectos y de servicios comunes, para que la rentabilidad de cada proyecto no dependa de dónde se haya contabilizado la estructura central.
- Una consolidación de gestión, con eliminación de operaciones internas y márgenes cruzados. Sin eliminar lo interno, el grupo se factura a sí mismo y el resultado agregado no significa nada.
- Un reporting definido: qué se mide, con qué periodicidad, quién lo produce y quién lo revisa.
La estructura societaria es el soporte. La información de gestión es una construcción adicional que hay que diseñar, costear y mantener. Si no se va a hacer, separar sociedades mejorará la financiación y la asignación de riesgos, pero no el control de gestión.
4. Lo que cuesta de verdad la estructura separada
Aquí está la parte que los artículos sobre estructuras societarias suelen omitir. Separar tiene ventajas y tiene un precio recurrente, en dinero y en complejidad.
4.1. Las pérdidas dejan de compensarse solas
Es la contrapartida fiscal más inmediata. Si cada proyecto está en una sociedad, las pérdidas de uno no compensan los beneficios de otro. El grupo puede estar en pérdidas en su conjunto y pagar impuestos por la sociedad que va bien.
Esa compensación solo se recupera formando grupo fiscal, lo que exige una sociedad dominante con un porcentaje de participación mínimo y la mayoría de los derechos de voto, el cumplimiento de requisitos formales de opción y comunicación, y una gestión tributaria adicional del grupo. Además, las bases imponibles negativas generadas antes de la incorporación al grupo tienen un régimen de aprovechamiento restringido, y en los últimos ejercicios han existido medidas temporales que limitan el porcentaje de las bases negativas individuales que se integran en el resultado del grupo. Conviene verificar el régimen vigente en el momento de decidir.
Traducido: la ventaja fiscal de la estructura separada no viene sola, viene con un requisito de diseño (la sociedad cabecera) y con un coste de cumplimiento.
4.2. Operaciones vinculadas y precios de transferencia
En el momento en que una sociedad presta servicios a otra del grupo, aparece una obligación que muchos grupos descubren tarde: todas las operaciones entre sociedades vinculadas deben valorarse a mercado y estar documentadas.
Eso significa, en la práctica:
- Contratos reales entre las sociedades, no apuntes contables.
- Un método de valoración justificado para los servicios de gestión, la cesión de personal, los préstamos internos (que exigen un tipo de interés de mercado) y los avales prestados entre sociedades del grupo.
- Documentación específica de precios de transferencia, con distinto alcance según el tamaño del grupo.
- Declaraciones informativas de operaciones vinculadas cuando se superan determinados umbrales.
- Un riesgo de comprobación que no existía cuando todo estaba en una sola sociedad: una valoración que la Administración considere no ajustada a mercado genera ajuste, ajuste secundario y un régimen sancionador propio.
Cada estructura con sociedad de servicios o sociedad patrimonial que alquila a la operativa incorpora este coste. No es una objeción para separar. Es una partida del presupuesto.
4.3. Grupo de empresas: consolidación contable y auditoría
Crear una sociedad cabecera con participaciones de control convierte al conjunto en grupo a efectos contables, con posible obligación de formular cuentas anuales consolidadas y, en su caso, de auditarlas. Existen dispensas por tamaño y por otras circunstancias, pero conviene analizarlas antes y no después.
Consolidar no es sumar. Implica homogeneizar criterios, eliminar operaciones internas, tratar los resultados no realizados, gestionar las diferencias de primera consolidación y mantener un archivo de consolidación. Es trabajo técnico especializado y es tiempo de la dirección financiera.
4.4. Muchos umbrales se miden por grupo, no por sociedad
Una expectativa frecuente y equivocada: fragmentar no multiplica los incentivos. Diversos límites y umbrales relevantes se determinan tomando en consideración el conjunto del grupo, entre ellos la obligación de auditoría, los incentivos vinculados al tamaño de la empresa y determinados límites de deducibilidad y de compensación.
Si la motivación para separar es «así cada sociedad entra en el régimen pequeño», conviene comprobar el cálculo antes de constituir nada.
4.5. El IVA condiciona la caja de cada sociedad
En proyectos inmobiliarios el IVA no es un tema formal, es tesorería, y la estructura lo amplifica.
- Una sociedad de proyecto soporta IVA durante años sin repercutir apenas nada. El derecho a deducir esas cuotas anteriores al inicio de la actividad exige acreditar la intención de destinar los bienes y servicios a operaciones que generan derecho a deducción, y esa intención debe poder probarse con elementos objetivos.
- El ritmo de recuperación importa. Recuperar el IVA anualmente o mensualmente cambia de forma sustancial la necesidad de financiación del proyecto, con los requisitos formales que cada opción exige.
- Hay operaciones exentas que rompen la deducción. El arrendamiento de vivienda y determinadas transmisiones de terrenos o de segundas entregas de edificaciones están exentas. Eso puede generar prorrata, limitar la deducción y activar regularizaciones de bienes de inversión durante años. En algunos casos existe la posibilidad de renunciar a la exención, con reglas propias y con efectos en la inversión del sujeto pasivo.
- La estructura introduce IVA interno. Si una sociedad de servicios factura a una sociedad de proyecto cuya deducción está limitada, ese IVA se convierte en coste efectivo del grupo. Existe un régimen especial de grupo de entidades en IVA que permite compensar saldos entre sociedades del grupo, con requisitos y obligaciones formales propios, y merece analizarse cuando hay muchas operaciones internas.
Mezclar en una misma sociedad actividades con y sin derecho a deducción es una de las formas más silenciosas de perder dinero. Aquí la separación puede ahorrar más que cualquier optimización del Impuesto sobre Sociedades.
4.6. El coste administrativo recurrente
A lo anterior se suma lo evidente: cada sociedad tiene constitución, contabilidad, cuentas anuales, legalización de libros, declaraciones periódicas, órgano de administración, cuentas bancarias y un mínimo de gestión.
Como orden de magnitud, conviene presupuestar por cada sociedad adicional el coste de constitución, un coste anual de contabilidad y obligaciones fiscales, y, cuando corresponda, auditoría, documentación de precios de transferencia y consolidación contable. Son cifras que cada grupo debe contrastar con sus asesores, pero el ejercicio es simple y muy revelador: multiplicar ese coste por el número de sociedades previstas y por los años que la estructura va a estar viva, y compararlo con la ventaja esperada.
Si la respuesta es que la estructura cuesta más de lo que aporta, la estructura sobra. Al menos, por ahora.
5. Patrimonio, negocio y sucesión
Separar el patrimonio de la actividad suele plantearse como una cuestión de riesgo o de futura venta. Falta la dimensión que, en empresas familiares, acaba siendo determinante: la sucesión.
Los beneficios fiscales asociados a la empresa familiar en el Impuesto sobre el Patrimonio y en el Impuesto sobre Sucesiones y Donaciones están condicionados a requisitos exigentes, entre ellos que la entidad desarrolle una actividad económica y no tenga la consideración de entidad patrimonial, un porcentaje mínimo de participación individual o del grupo familiar, y el ejercicio de funciones de dirección con una remuneración que represente la parte principal de los rendimientos de quien las ejerce. Además, esos beneficios no suelen alcanzar a los activos no afectos a la actividad ni a la tesorería que exceda de las necesidades del negocio.
Esto tiene tres consecuencias prácticas:
- La acumulación de tesorería en la sociedad cabecera no es neutral. Una holding que va acumulando caja y activos no afectos puede acabar comprometiendo la calificación del conjunto.
- La calificación como entidad patrimonial tiene efectos en cadena, más allá de la sucesión, sobre incentivos, compensación de bases y tratamiento de las plusvalías por venta de participaciones.
- El diseño se juega con años de antelación. Los requisitos se cumplen o no en el momento del devengo, y algunos dependen de situaciones sostenidas en el tiempo. Reaccionar cuando el problema ya está encima deja muy poco margen.
Separar lo patrimonial de lo operativo, cuando tiene sentido de negocio, ordena esta discusión y permite que cada bloque se analice con sus propias reglas.
6. Pensar en la salida desde el principio
Casi todas las estructuras se diseñan para crecer y casi ninguna para vender. Sin embargo, la forma de la desinversión está decidida, en buena medida, el día en que se constituyen las sociedades.
Vender la sociedad frente a vender el activo no es la misma operación.
- Para el vendedor, transmitir participaciones desde una sociedad cabecera permite, si se cumplen los requisitos de porcentaje y antigüedad, aplicar la exención sobre la plusvalía prevista para la transmisión de participaciones, que en la práctica deja una tributación efectiva reducida. Vender el activo directamente supone tributar por la plusvalía en la sociedad, y después, si se quiere sacar el dinero, tributar de nuevo en el socio. La diferencia entre ambos caminos puede ser muy superior a cualquier ahorro fiscal recurrente.
- Para el comprador, la preferencia suele ser la contraria. Comprando el activo obtiene un valor fiscal actualizado que puede amortizar, y no hereda historia. Comprando participaciones asume toda la contingencia pasada de la sociedad: fiscal, laboral, contractual, urbanística.
- Esa asimetría se negocia en el precio. El comprador descontará el valor de la amortización que no obtiene y el riesgo que asume. Por eso una sociedad con un único proyecto, poca historia y contabilidad limpia se vende mejor, más rápido y con menos ajuste de precio que una sociedad que acumula varios negocios y quince años de operaciones.
- En inmobiliario hay una regla específica que conviene conocer. Existe una norma antielusión que, cuando se transmiten valores de entidades cuyo activo está formado mayoritariamente por inmuebles situados en España y el adquirente obtiene el control, permite tratar la operación como si se transmitiera el inmueble a efectos de imposición indirecta. No se puede dar por hecho que vender participaciones evita siempre el coste indirecto.
- La diligencia debida decide el calendario. Un vehículo específico por proyecto acorta la revisión del comprador, reduce el número de contingencias y disminuye la presión sobre las garantías y el precio aplazado. Una sociedad que lo contiene todo obliga a segregar el negocio antes de venderlo, con coste fiscal y con tiempo, justo cuando hay un comprador esperando.
Resumen: la estructura no solo afecta a cuánto se paga al vender. Afecta a qué se puede vender, a qué velocidad y con qué garantías.
7. Estructura perfecta frente a estructura suficiente: el problema es el momento
Llegamos al verdadero trade-off.
Si la estructura definitiva se monta desde el primer día, el negocio soporta desde el minuto cero todos los costes descritos: sociedades, cumplimiento, precios de transferencia, consolidación, gestión. Y los soporta cuando todavía no hay margen para pagarlos ni volumen que los justifique.
Si se espera, el coste no desaparece, cambia de naturaleza. Reorganizar más tarde significa mover activos o participaciones que ya se han revalorizado. Y ahí aparecen la plusvalía, la imposición indirecta sobre la transmisión de inmuebles, la plusvalía municipal y la necesidad de acogerse al régimen de neutralidad fiscal, que difiere la tributación pero no la elimina y exige un motivo económico válido que la Administración puede discutir.
Dicho de otro modo: la estructura barata es la que se monta antes de que aflore el valor; la estructura útil es la que se monta cuando el negocio ya la necesita. Casi nunca son el mismo momento, y por eso esto se decide, no se improvisa.
Tres criterios prácticos que uso para situar ese momento:
- Antes de que el valor aflore, no después. Reordenar cuando los activos aún están cerca de su coste es sustancialmente más barato que hacerlo cuando ya incorporan la plusvalía. El coste de esperar crece con el éxito del negocio.
- Empezar por lo que es caro de deshacer y dejar para después lo que es fácil de añadir. Constituir una sociedad nueva para el próximo proyecto es sencillo y barato. Interponer una sociedad cabecera sobre un grupo ya revalorizado, o separar un inmueble que lleva diez años en la sociedad operativa, es caro y lento. Si la cabecera va a hacer falta, ponerla pronto es normalmente la decisión con mejor relación coste-beneficio.
- Estructura suficiente, no estructura ideal. Es perfectamente razonable convivir durante un tiempo con una estructura que no es óptima, siempre que sea una decisión consciente, que se conozcan las consecuencias y que exista un plan de evolución. Lo que no es razonable es descubrirlo el día que llega el comprador, el banco o el relevo generacional.
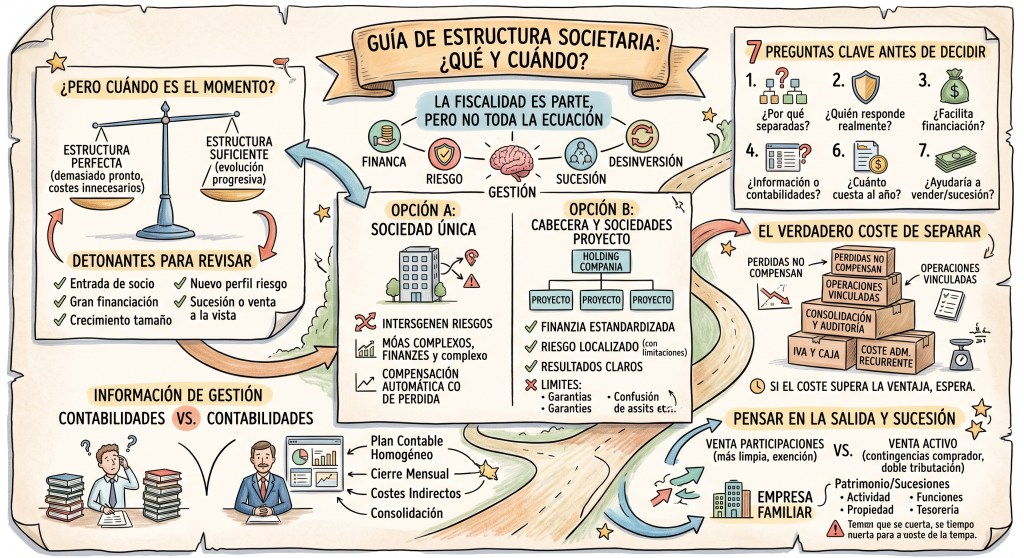
Detonantes que obligan a revisar la estructura:
- Entrada de un socio o de un inversor financiero.
- Una operación de financiación relevante, especialmente con garantías sobre activos concretos.
- Un salto de tamaño que active obligaciones de auditoría o de consolidación.
- El inicio de un proyecto con perfil de riesgo distinto al resto.
- La acumulación de tesorería o de activos no afectos en la sociedad operativa.
- Un relevo generacional a la vista.
- Una desinversión previsible en un horizonte de dos o tres años.
- La expansión internacional.
8. Dos formas de organizar un grupo de proyectos
| Opción A: una única sociedad | Opción B: cabecera y sociedades por proyecto | |
|---|---|---|
| Financiación | Vinculada al conjunto; más difícil aislar el proyecto financiado | Deuda vinculada al proyecto y a sus garantías; formato estándar para los financiadores |
| Riesgo | Concentrado; un proyecto arrastra al resto | Localizado por proyecto, con los límites vistos (avales, confusión de patrimonios, responsabilidades derivadas) |
| Análisis de rentabilidad | Requiere analítica interna bien construida | Cuenta de resultados propia por proyecto, si hay criterios homogéneos |
| Impuesto sobre Sociedades | Compensación automática entre proyectos | Sin compensación salvo grupo fiscal, con sus requisitos y su coste |
| IVA | Riesgo de prorrata al mezclar actividades | Permite aislar actividades con y sin derecho a deducción; posible grupo de IVA |
| Operaciones vinculadas | Prácticamente inexistentes | Valoración a mercado, contratos, documentación y riesgo de comprobación |
| Obligaciones contables | Cuentas individuales | Posible consolidación |
| Coste administrativo | Bajo | Recurrente y multiplicado por el número de sociedades |
| Entrada de socios | Solo a nivel del conjunto | Posible por proyecto, con pactos específicos |
| Desinversión | Exige segregar antes de vender, con coste y tiempo | Venta de una sociedad limpia, con diligencia debida más corta |
| Encaje típico | Uno o dos proyectos, socio único, volumen contenido | Varios proyectos con socios, financiación o riesgos distintos |
La segunda opción no es mejor en todos los casos. La cuestión no es tener más sociedades, sino tener las que el negocio realmente necesita.
9. Cuándo no conviene separar
Por equilibrio, conviene decirlo con la misma claridad. Hay situaciones en las que fragmentar resta más de lo que aporta:
- Un único proyecto o una única línea de negocio, sin socios diferenciados ni financiación específica.
- Volumen pequeño, donde el coste recurrente de cada sociedad representa un porcentaje relevante del margen.
- Un equipo sin capacidad administrativa para mantener contabilidades separadas, contratos internos y documentación de operaciones vinculadas. Una estructura mal mantenida es peor que una estructura simple: aparenta separación y no la tiene.
- Grupos con resultados muy asimétricos y sin intención de formar grupo fiscal, donde la separación puede anticipar una factura fiscal evitable.
- Estructuras cuya única justificación es fiscal, sin sustancia ni lógica de negocio detrás.
- Cuando la decisión es reversible y barata en el futuro. Si separar más adelante no va a costar apenas, esperar es una opción legítima.
10. Siete preguntas antes de decidir
- ¿Qué actividad desarrolla cada sociedad y por qué está separada de las demás?
- ¿Dónde están realmente los riesgos y quién responde de ellos cuando se miran las garantías firmadas, no solo el organigrama?
- ¿La estructura facilita la financiación que el negocio va a necesitar en los próximos tres años?
- ¿Podemos conocer la rentabilidad de cada proyecto con información fiable y a tiempo, o solo tenemos contabilidades separadas?
- ¿Qué pasa con el IVA y con la compensación de pérdidas en la estructura que estamos planteando?
- ¿Cuánto cuesta esta estructura al año, sumando cumplimiento, precios de transferencia, consolidación y gestión, y qué ventaja concreta compensa ese coste?
- Si tuviéramos que vender, incorporar un socio o afrontar la sucesión dentro de tres años, ¿esta estructura ayudaría o habría que rehacerla, y cuánto costaría rehacerla entonces?
Conclusión
Una estructura societaria no debería diseñarse únicamente para pagar menos impuestos. Debería diseñarse para que la empresa funcione mejor: financiar los proyectos, localizar los riesgos, permitir una gestión informada, ordenar el patrimonio y la sucesión, y conservar opciones para el futuro.
La fiscalidad forma parte del análisis, pero como una pieza más.
Y hay una segunda conclusión que suele quedar fuera del debate: la estructura tiene un coste recurrente que hay que ganarse. Montar desde el principio la organización ideal para un negocio que todavía no la sostiene es una forma silenciosa de destruir margen. Esperar demasiado es una forma de pagar después, con plusvalías, lo que no se quiso pagar antes en costes administrativos.
La mejor estructura no es la que tiene más sociedades ni la que consigue el menor coste fiscal inmediato. Es la que el negocio necesita hoy, sabiendo hacia dónde tiene que evolucionar mañana y cuánto costará llegar hasta allí.
Si estás planteándote reorganizar tu grupo, incorporar un socio o preparar una desinversión, la conversación útil no empieza por cuántas sociedades hacer, sino por qué decisiones vas a tener que tomar en los próximos años.
Nota: este artículo tiene carácter divulgativo y no constituye asesoramiento fiscal, contable ni jurídico. Las referencias normativas se hacen en términos generales y la normativa, los umbrales y la doctrina administrativa cambian con frecuencia. Cada situación requiere un análisis individualizado y una verificación de la normativa vigente en el momento de la decisión.
 Quién aporta valor
