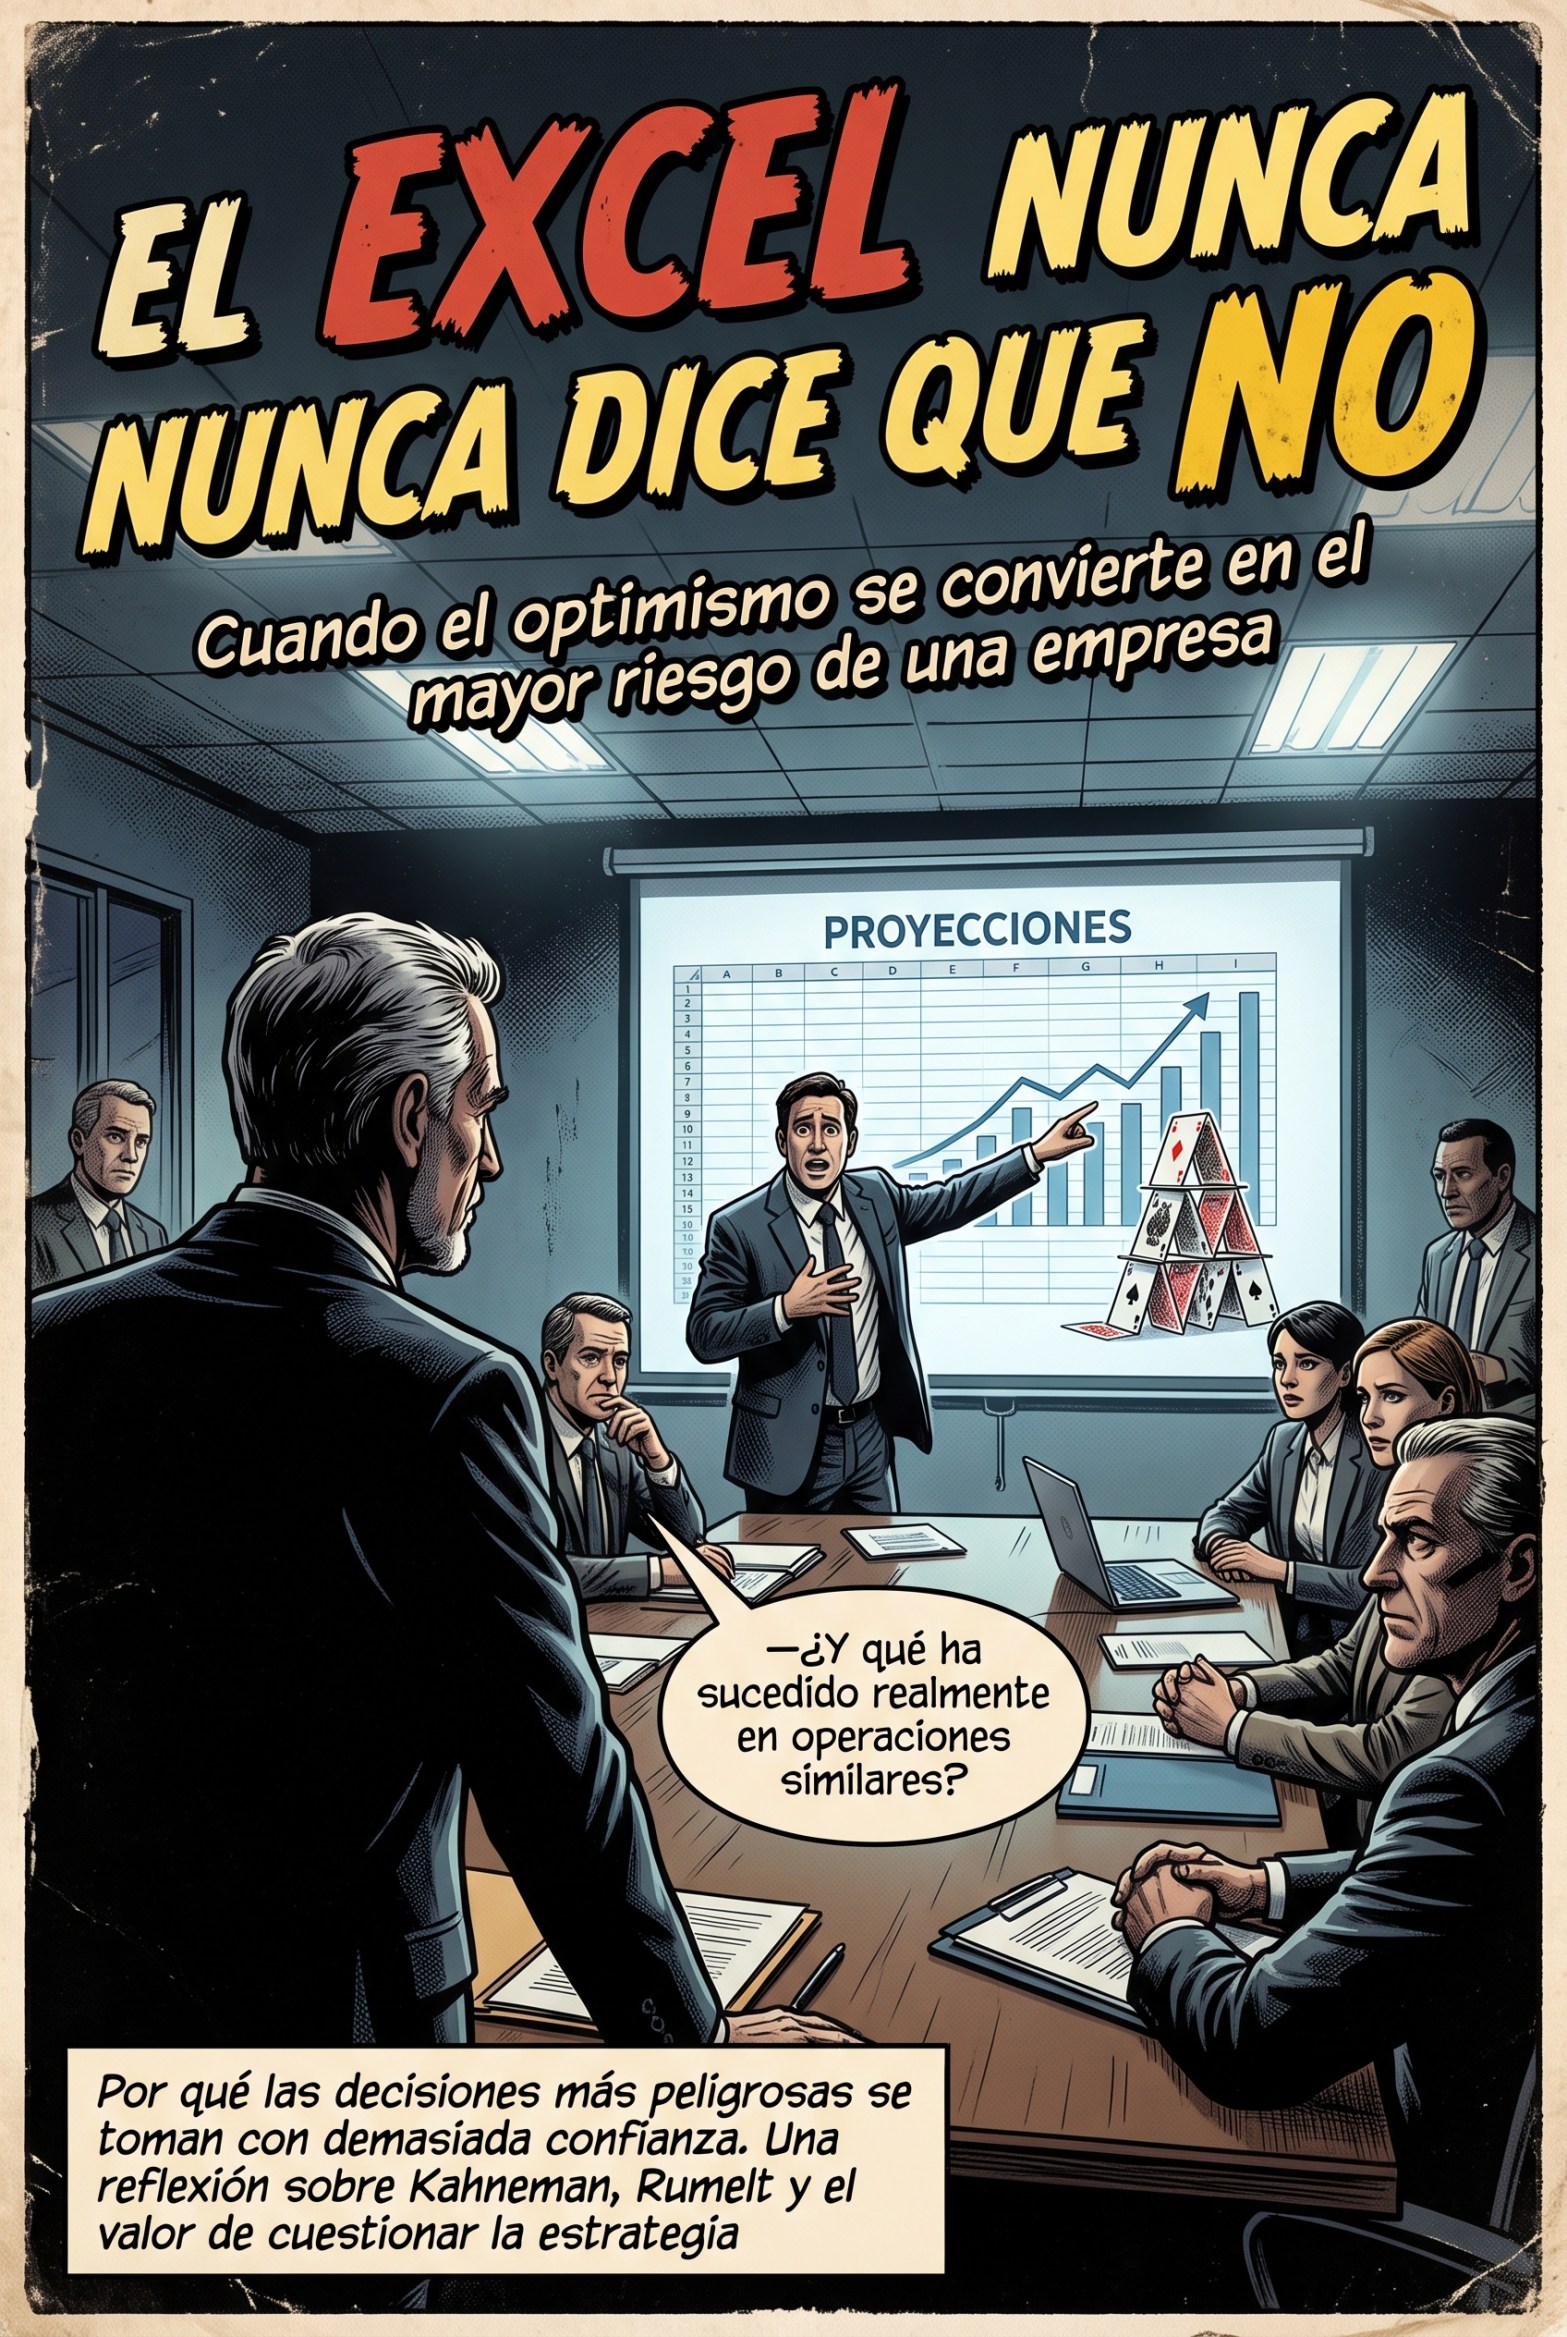
Por qué las decisiones más peligrosas no siempre son las que se toman sin información, sino las que se toman con demasiada confianza. Una reflexión sobre Kahneman, Rumelt y el verdadero valor de quienes se atreven a cuestionar una estrategia.
Una operación que no podía salir mal
La presentación era impecable. El director general llevaba cuarenta minutos explicando al Consejo de Administración las ventajas de adquirir una empresa competidora. La operación permitiría aumentar la facturación, entrar en nuevos mercados, eliminar estructuras duplicadas y mejorar significativamente los márgenes del grupo.
Las diapositivas mostraban gráficos de crecimiento, proyecciones financieras a cinco años y un ambicioso programa de sinergias. El director financiero había trabajado durante semanas en el modelo. Todo encajaba. La facturación crecería un 30 %. El EBITDA prácticamente se duplicaría en cinco años. La adquisición se financiaría con una combinación de deuda y recursos propios y, según el modelo, en pocos ejercicios la operación habría generado suficiente caja para justificar ampliamente el precio pagado.
Los consejeros asentían. Era una operación estratégica. Una oportunidad que, probablemente, no volvería a presentarse. Hasta que uno de los consejeros formuló una pregunta aparentemente sencilla:
—¿Y qué ha sucedido en otras empresas que han intentado hacer exactamente lo mismo?
Se produjo un silencio.
El director general volvió a explicar por qué aquella adquisición era especialmente atractiva. El conocimiento del mercado, las relaciones con los clientes, las capacidades del equipo directivo y las oportunidades de crecimiento.
Pero el consejero insistió:
—No estoy preguntando por qué creemos que esta operación va a funcionar. Estoy preguntando qué ha sucedido realmente en operaciones similares.
Nadie tenía la respuesta.
Y, sin embargo, el Consejo estaba a punto de autorizar una inversión de varios millones de euros.
La escena es ficticia, pero representa una situación que se repite con demasiada frecuencia en las empresas.
A veces dedicamos más esfuerzo a justificar una decisión que a comprobar si estamos equivocados.
1. El Excel lo aguanta todo
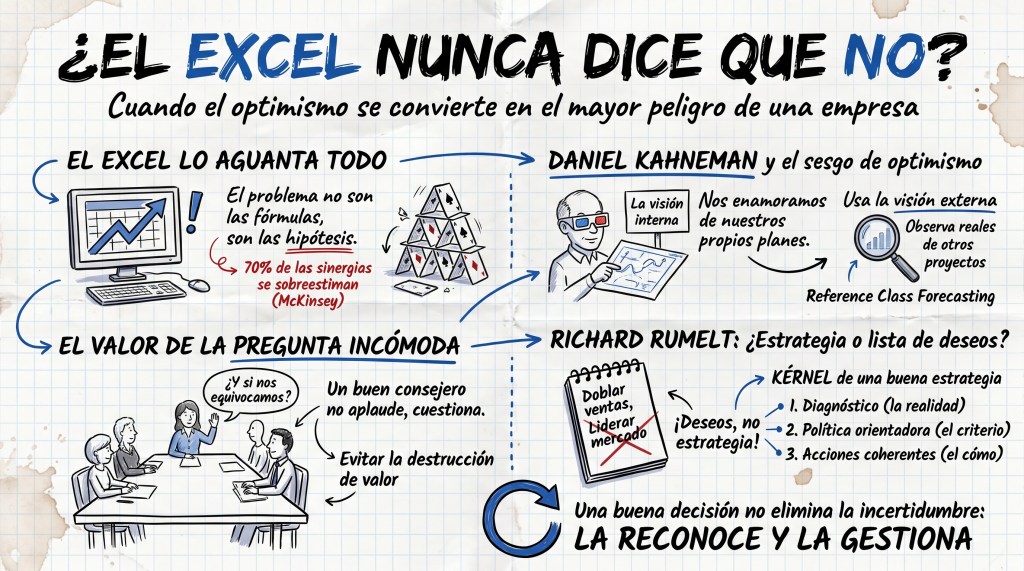
Hay una frase que siempre me ha parecido especialmente acertada en el mundo empresarial: el papel lo aguanta todo. Hoy podríamos actualizarla: el Excel lo aguanta todo.
Podemos introducir tasas de crecimiento, mejoras de productividad, ahorros de costes, incrementos de precios y nuevos clientes. Podemos construir escenarios, calcular valoraciones y obtener tasas internas de retorno extraordinariamente atractivas.
Y, desde un punto de vista matemático, todo puede ser perfectamente correcto. El problema no suele estar en las fórmulas.
El problema está en las hipótesis.
Imaginemos una adquisición en la que prevemos reducir los costes administrativos un 20 %, incrementar las ventas cruzadas un 15 %, integrar los sistemas informáticos en seis meses y mantener a todos los clientes relevantes.
Cada hipótesis puede parecer razonable individualmente. Pero ¿qué probabilidad existe de que todas se cumplan simultáneamente, en los plazos previstos y sin costes adicionales? Aquí aparece uno de los errores más frecuentes en la planificación empresarial: construir el escenario base como si fuese la suma de todos nuestros deseos.
El escenario optimista pasa a convertirse en el escenario probable. Y, una vez incorporado al presupuesto, adquiere una apariencia de objetividad que nunca tuvo. Las reuniones posteriores ya no cuestionan si alcanzaremos las cifras, sino qué debemos hacer para cumplirlas. Poco a poco, una estimación se transforma en un compromiso. Y un compromiso, en una verdad que nadie quiere discutir.
Este problema adquiere especial gravedad en las operaciones corporativas, porque las sinergias futuras pueden acabar justificando el precio que estamos dispuestos a pagar hoy.
McKinsey publicó en 2004 un análisis de 160 fusiones en el que observó que casi el 70 % no había alcanzado las sinergias de ingresos previstas.
Conviene precisar el dato: no significa que el 70 % de todas las adquisiciones fracasen, sino que, en aquella muestra, las expectativas comerciales se habían sobreestimado de forma muy significativa.
La distinción es importante, pero la conclusión resulta igualmente incómoda.
No basta con que una sinergia sea posible. Tenemos que preguntarnos qué probabilidades reales existen de conseguirla y cuánto nos costará hacerlo.
2. Kahneman y el peligro de enamorarnos de nuestros propios planes
En 2003, Daniel Kahneman y Dan Lovallo publicaron en Harvard Business Review un artículo titulado Delusions of Success: How Optimism Undermines Executives’ Decisions.
Su tesis explica buena parte de lo que ocurre en aquella reunión del Consejo.
Cuando planificamos un proyecto, tendemos a concentrarnos en sus características particulares: nuestros recursos, nuestro equipo, nuestra experiencia, nuestras ventajas competitivas y nuestras previsiones.
Kahneman y Lovallo denominaron a esta manera de razonar la visión interna (inside view).
El problema es que cuanto más conocemos un proyecto, más argumentos encontramos para convencernos de que podemos ejecutarlo con éxito. Y cuanto más tiempo hemos dedicado a prepararlo, más difícil resulta aceptar que nuestras hipótesis puedan estar equivocadas.
Los directivos no tienen por qué actuar de mala fe. Al contrario. Con frecuencia creen sinceramente en aquello que presentan. Además, las organizaciones pueden reforzar esta tendencia.
El directivo que presenta un ambicioso plan de crecimiento suele transmitir liderazgo, determinación y confianza. Quien advierte que los plazos son demasiado ajustados, las sinergias demasiado optimistas o las inversiones insuficientemente presupuestadas puede ser percibido como alguien poco comprometido con el proyecto.
De forma involuntaria, algunas empresas terminan premiando el optimismo y penalizando la prudencia. Es la denominada falacia de la planificación: nuestra tendencia a subestimar el tiempo, los costes y las dificultades de los proyectos, incluso cuando existen experiencias anteriores que deberían hacernos sospechar.
Kahneman y Lovallo proponen combatirla mediante la visión externa (outside view).
El enfoque es radicalmente diferente. En lugar de comenzar preguntándonos por qué nuestro proyecto funcionará, empezamos estudiando qué ha sucedido en otros proyectos comparables.
- ¿Cuánto tardaron realmente en completarse las integraciones?
- ¿Qué porcentaje de las sinergias previstas se materializó?
- ¿Cuánto aumentaron los costes inicialmente presupuestados?
- ¿Cuántos clientes se perdieron durante el proceso?
- ¿Cuál fue la rentabilidad finalmente obtenida?
Este método, denominado reference class forecasting, consiste en construir previsiones a partir de los resultados observados en una clase de referencia de proyectos similares.
No significa ignorar las particularidades de nuestra operación.
Significa utilizar la experiencia acumulada para determinar qué resultados son razonables, antes de asumir que nuestro caso será excepcional.
Porque prácticamente todos los equipos directivos pueden encontrar buenas razones para pensar que su proyecto es diferente. Y muchos de ellos acabarán descubriendo que no lo era tanto.
3. El verdadero valor del consejero y del asesor: hacer las preguntas incómodas
Volvamos a nuestra reunión. Después de la intervención del consejero, el Consejo decidió no rechazar la operación, sino someterla a una revisión adicional.
El objetivo no era demostrar que el director general estaba equivocado. Era averiguar qué parte del valor esperado estaba suficientemente fundamentada y cuál dependía de hipótesis todavía por verificar.
Los asesores financieros comenzaron a analizar operaciones comparables. El equipo operativo examinó las dificultades de integración. Los asesores fiscales revisaron las consecuencias de la estructura propuesta, los posibles riesgos y los costes fiscales de la transacción. Aparecieron cuestiones que habían recibido poca atención en el modelo inicial.
Determinados ahorros de estructura requerían indemnizaciones laborales. La integración de los sistemas informáticos podía prolongarse más de lo previsto. Algunas sinergias comerciales dependían de que clientes importantes aceptasen cambiar sus condiciones contractuales. Y parte de las mejoras de resultados que se atribuían a la adquisición podrían haberse conseguido sin comprar aquella empresa.
Las sinergias seguían existiendo. Pero ya no todas tenían el mismo grado de certidumbre, ni podían incorporarse automáticamente a la valoración.
La conclusión fue distinta de la inicialmente presentada. Quizá la adquisición seguía teniendo sentido. Pero no necesariamente al precio propuesto ni con el calendario previsto.
Y ahí es donde aparece una cuestión que considero esencial para entender la verdadera aportación de valor de un consejero independiente o un asesor profesional.
Aportar valor no consiste siempre en encontrar argumentos para que una operación salga adelante. En ocasiones consiste en encontrar las razones por las que no debería hacerse, o no debería hacerse en esas condiciones.
El asesor financiero no aporta valor únicamente calculando cuánto vale una empresa. También debe cuestionar qué parte de esa valoración depende de expectativas difíciles de justificar.
El asesor fiscal no debería limitarse a diseñar la estructura que minimiza la tributación de una operación. También debe identificar contingencias, restricciones y riesgos que puedan alterar su rentabilidad.
Y el consejero independiente no debería entender su función como una ratificación de las decisiones del equipo directivo.
Su independencia tiene especial valor precisamente cuando permite introducir preguntas que otros, por distintos motivos, no están dispuestos a formular.
Por eso considero que las decisiones corporativas relevantes deberían incorporar, antes de asumir compromisos económicos o jurídicos significativos, una revisión crítica de sus hipótesis esenciales. No para multiplicar informes o retrasar indefinidamente las decisiones. Sino para distinguir entre lo que sabemos, lo que razonablemente esperamos y aquello que simplemente deseamos que ocurra.
Una buena decisión no exige eliminar la incertidumbre. Exige reconocerla, cuantificarla cuando sea posible y decidir conscientemente qué riesgos estamos dispuestos a asumir.
4. Rumelt: cuando una lista de deseos se disfraza de estrategia
Existe otro problema que suele aparecer en estas situaciones. No solo sobreestimamos nuestra capacidad para ejecutar los planes. En ocasiones confundimos los objetivos con la propia estrategia.
Richard Rumelt aborda esta cuestión en su libro Good Strategy/Bad Strategy, publicado en 2011. Su planteamiento es tan sencillo como exigente: una buena estrategia no es una colección de aspiraciones ni una declaración de intenciones. Decir que queremos duplicar la facturación, liderar nuestro mercado, internacionalizar el negocio o incrementar nuestra rentabilidad no constituye, por sí mismo, una estrategia. Son objetivos. Pueden ser objetivos excelentes, pero no explican cómo vamos a alcanzarlos.
Rumelt sostiene que una buena estrategia debe contener tres elementos fundamentales, que denomina su núcleo o kernel.
Primero, un diagnóstico.
Comprender con rigor cuál es el verdadero problema o desafío de la organización.
Por ejemplo, nuestra empresa no tiene necesariamente un problema de tamaño. Puede tener un problema de concentración de clientes, una estructura de costes poco competitiva o una dificultad para generar crecimiento orgánico.
El diagnóstico obliga a enfrentarse a la realidad, incluso cuando resulta incómoda.
Segundo, una política orientadora.
Definir el criterio que guiará nuestras decisiones para responder al problema identificado.
Si nuestra principal debilidad es la concentración de clientes, quizá tenga sentido adquirir una compañía con una cartera comercial complementaria.
Pero comprar una empresa que simplemente aumenta nuestra facturación, sin corregir esa debilidad, podría agravar el problema.
Tercero, un conjunto de acciones coherentes.
Concretar qué vamos a hacer, con qué recursos, en qué plazos y bajo qué responsabilidades.
En nuestro ejemplo, esto podría traducirse en seleccionar objetivos de adquisición que reduzcan la concentración comercial, establecer límites de valoración, negociar mecanismos de ajuste de precio y diseñar un plan de integración con responsables e hitos verificables.
La diferencia es fundamental.
Una mala estrategia comienza diciendo dónde queremos llegar y construye después una narrativa para justificarlo.
Una buena estrategia comienza comprendiendo qué nos impide avanzar y determina qué decisiones debemos tomar para superar ese obstáculo.
Por eso Kahneman y Rumelt se complementan extraordinariamente bien. Kahneman nos advierte de que tendemos a sobreestimar nuestra capacidad para cumplir los planes. Rumelt nos recuerda que muchos de esos planes ni siquiera contienen una verdadera estrategia.
La combinación de ambos errores resulta especialmente peligrosa.
Podemos terminar extraordinariamente convencidos de nuestra capacidad para ejecutar un plan que, en realidad, nunca ha resuelto el problema principal de la empresa.
La decisión más valiosa quizá sea la que no tomamos
Volvamos por última vez al Consejo de Administración. Imaginemos que, después de revisar las hipótesis, los consejeros deciden renegociar el precio de adquisición, modificar su estructura o incluso abandonar la operación.
¿Ha fracasado el equipo directivo?
¿Ha perdido la empresa una oportunidad estratégica?
No necesariamente.
Quizá haya evitado comprometer recursos en una inversión cuya rentabilidad dependía de una acumulación poco realista de circunstancias favorables. O quizá haya conseguido estructurar una operación mejor, con riesgos conocidos, un precio razonable y un plan de ejecución verdaderamente sólido. En cualquiera de los casos, la organización habrá ganado algo muy importante: calidad en su proceso de decisión.
En el mundo empresarial hablamos constantemente de creación de valor. Lo asociamos al crecimiento, a la rentabilidad, a las adquisiciones, a la innovación o a la expansión hacia nuevos mercados. Y, por supuesto, todos estos elementos pueden generar valor.
Pero existe otra forma de crearlo que recibe mucha menos atención: evitar que una empresa destruya valor tomando decisiones equivocadas.
No siempre es una contribución visible. Es difícil reconocer una pérdida que nunca llegó a producirse, una adquisición que no se ejecutó o una inversión que fue descartada a tiempo. Tampoco suelen concederse grandes reconocimientos a quien formula la pregunta que obliga a revisar un plan brillante. Sin embargo, esa pregunta puede ser mucho más valiosa que decenas de diapositivas perfectamente diseñadas.
Tal vez deberíamos reflexionar sobre qué tipo de comportamientos premiamos en nuestros comités de dirección y consejos de administración.
- ¿Valoramos más a quien presenta las previsiones más ambiciosas o a quien consigue que sean más fiables?
- ¿Confundimos la seguridad al defender una decisión con la calidad del razonamiento que la sustenta?
- ¿Permitimos que nuestros asesores cuestionen nuestras hipótesis o simplemente esperamos que las validen?
Porque, al final, la gobernanza corporativa no consiste únicamente en establecer órganos, procedimientos y sistemas de control. Consiste también en crear una cultura donde sea posible cuestionar las decisiones importantes antes de que resulte demasiado tarde. Y en esa cultura, el profesional que más valor aporta no siempre es quien encuentra el camino más rápido para ejecutar una operación.
A veces es quien se atreve a preguntar, cuando todos los demás están convencidos de que tienen razón:
—¿Y si estamos equivocados?
Referencias para profundizar
McKinsey & Company (2004). Where Mergers Go Wrong. McKinsey Quarterly.
Daniel Kahneman y Dan Lovallo (2003). Delusions of Success: How Optimism Undermines Executives’ Decisions. Harvard Business Review.
Richard P. Rumelt (2011). Good Strategy/Bad Strategy: The Difference and Why It Matters. Crown Business.

